
产业合作
昆仑芯完成 Step 5 Preview 当日适配
昆仑芯于 2026 年 10 月 15 日宣布,已在阶跃星辰开源 Step 5 Preview 的当天完成适配,并做了联合精调。公告没有给出加速卡型号、吞吐或卡数。
前沿模型与 AI 产业资讯编选。
昆仑芯于 2026 年 10 月 15 日宣布,已在阶跃星辰开源 Step 5 Preview 的当天完成适配,并做了联合精调。公告没有给出加速卡型号、吞吐或卡数。
英伟达于 2026 年 10 月 15 日发布 Nemotron 3.5 Bolt 74B-A9B 24GB,以 2 bit 量化把总参 74B、激活 9B 的模型压到约 24GB。官方称它用于本地智能体的日常任务。
阶跃星辰于 2026 年 10 月 15 日在 Hugging Face 放出 Step 5 Preview 的 BF16 与 FP8 权重,并同步发布架构说明。许可为 StepFun Model License 1.0,形态接近 Apache-2.0,另附归属展示与商业许可条件。
台积电于 2026 年 10 月 15 日公布截至 9 月 30 日的第三季合并业绩,营收新台币 1.49424 万亿元,净利 7630.6 亿元,稀释每股收益 29.43 元。美元营收 46.72 十亿美元,公司同时给出第四季营收与利润率区间。
Anthropic 于 2026 年 10 月 14 日与新加坡数码发展及新闻部签署谅解备忘录,合作覆盖人工智能安全、模型评测、采用研究,以及公私部门的负责任采用。
Nscale 于 2026 年 10 月 14 日宣布,计划 2027 年向欧洲客户部署 NVIDIA Vera Rubin 平台,并称相关机柜将服务微软。新闻稿标题里的 10 万颗以上 GPU 出自公司自己,指的是计划,不是已通电的现货。
Adani Enterprises 与 Jabil 于 2026 年 10 月 13 日签署非约束性备忘录,拟在印度按 50:50 组建合资,制造并组装人工智能和数据中心设备。合资能否成立,仍看正式协议、审批和惯例条件。
爱芯元智在 2026 中国国际工业博览会上发布 AX8860 系列,单芯片 256 TOPS 混合精度,面向边缘与端侧大模型推理。元曦模组、推理卡和推理服务器同场展出。
Fermi 于 2026 年 10 月 13 日与 AMD 签署信用支持协议,用来支撑得州 Project Matador 一期租约走向项目融资。一期毛电力容量为 222 MW,融资本身尚未关闭。
谷歌于 2026 年 10 月 13 日在全球开放 Gemini 4 Argon:开发者与企业经 API 调用,Ultra 与 Pro 订阅可用应用和搜索。推广价保留到 11 月 30 日。
Marvell 于 2026 年 10 月 13 日宣布,两款机架内互联芯片开始向客户送样:协议感知重定时器 Alaska E,以及迁至 3 纳米的第二代有源电缆 DSP Alaska A。公司未给出量产时间或公开采购货期。
英伟达于 2026 年 10 月 13 日把完整 Run:ai 平台开源,纳入 DSX AI Factory。集群可以整套采用,也可以只接调度、切分、配额或工作负载描述里的一块。
OpenAI 与 Anthropic 在 2026 年 10 月 13 日的英国下议院听证中表示,前沿模型的安全规则应有约束力,单靠自愿承诺不够。Google DeepMind 与 Meta 未支持另立新法。
2026 年 10 月 13 日,「求索」4.0 版发布,覆盖算力、模型算法到安全治理的人工智能评测。央视新闻称这是国内首个全产业链基准,并配电力、医疗、钢铁业务负载。
Scaleway 在 2026 年 10 月 13 日的 ai-PULSE 上宣布,将于瑞典部署搭载 AMD Instinct MI355X 的 AI 超算,软件使用 AMD ROCm。公司称这是其首次把这类超算放到法国以外,GPU 颗数与总算力均未披露。

粤芯半导体于 2026 年 10 月 13 日登陆深交所创业板,代码 301660,发行价 12.01 元。上海证券报称首日收于 38.80 元,涨 223.06%,总市值 1116.76 亿元。
AMD 发布面向智能体的 Helion 机架蓝图,设计依据开放计算项目规范,并延续 Helios 机架方案的开放思路。厂商给出纯 CPU 与 CPU 加 GPU 两类示例,计划 2026 年 11 月可用。
d-Matrix 于 2026 年 10 月 12 日在 OCP 全球峰会宣布 Squadron 多机架推理集群,规模最多约 1,024 颗 Corsair XPU。公司称正向优先客户发货,Corsair 服务器与 SquadRack 一般可售。
英特尔在开放计算项目全球峰会上公开数据中心 GPU D 系列的技术细节,旗舰型号为 GPU D270。客户采样已经开始,公开售价和大规模供货日期尚未宣布。
Meta 发布 Muse Wonder 与 Muse Wonder Full,面向个人与专业智能体。前者已可经 Meta Model API 和 Muse Code 调用,后者只向 Muse Code 订阅用户开放。
微软于 2026 年 10 月 12 日公布第三代推理加速系统 Azure Maia 300,并计划从 2027 年起把 Maia 家族扩到多吉瓦。Maia 200 已在微软生产负载上运行,Maia 300 的生产部署尚未开始。
英伟达与思科于 2026 年 10 月 12 日借开放计算项目场合,公布面向每电通道 400 Gb/s 人工智能以太网的 USFP 可插拔光模块计划。这是形态与生态安排,模块尚未量产,也还没有公开规格书。
英伟达经开放的 MGX 架构,向开放计算项目贡献 Vera Rubin 机架与计算托盘设计,并把规范更新为 MGX 1.2。峰会在圣何塞举行,交出的是参考设计,不是客户已经收货。
Firmus 于 2026 年 10 月 9 日搁置在澳大利亚证券交易所的首次公开发行,公司给出的理由是市场波动与当时的市场条件。它改向私募市场筹资,并考虑其他公开市场与私募选项。
GlobalFoundries 于 2026 年 10 月 9 日在德累斯顿庆祝 SPRINT 扩建封顶,并宣布拟在当地开发制造下一代全耗尽绝缘体上硅平台 FDX Fusion。平台面向 Physical AI,数字性能目标接近 7 nm 级,并整合模拟、混合信号、嵌入式存储与高性能射频。
江苏省发改委等五部门推出词元券、语料券和模型券,用省市财政补贴智能算力采购、数据集与语料,以及省内已备案大模型的研发投入。比例和上限由各方案分别规定。
台湾 AI 算力运营商 KONST 完成 3000 万美元 B 轮,威刚科技领投,摩比和协与和硕旗下和鼎创投等策略参与。资金用于扩大亚洲 AI 数据中心,并推进公司所称的 Token Factory。
中共中央、国务院于 2026 年 10 月 9 日印发新质生产力意见,要求实施「人工智能 +」行动,并把算力、算法和数据的供给效率提上来。文件没有给出算力规模或投资额度。
承包商 Ting-Wei「Willy」Sun 于 2026 年 10 月 8 日在曼哈顿联邦法院认罪。案情与向中国运送搭载英伟达芯片的服务器有关,超微电脑未被起诉。
Astera Labs 于 2026 年 10 月 8 日发布 Aries 7,公司称这是业界首个同时覆盖铜缆与光互连的 PCIe 7 信号调理产品组合。光链路目标超过 50 米,可跨多台机架;铜缆覆盖更短的板级与机箱连接。
上海壁仞科技 2026 年 10 月 8 日与配售代理订立协议,拟按每股 31.08 港元配售 1.3 亿股新 H 股。条件须在 10 月 15 日上午八时前达成,公告发布时尚未交割。
Bitdeer AI 签订 10 年数据中心服务协议,标的为马来西亚 A901,关键 IT 负载 67 MW。容量交付拟自 2027 年一季度开始,全量 67 MW 的目标在 2027 年二季度。
北京奕斯伟计算把 H 股最终发售价定在每股 1.55 港元,上调发行规模后全球发售 16.1731 亿股。所得款项净额约 23.857 亿港元,预期 2026 年 10 月 9 日上午 9 时在联交所开始买卖。
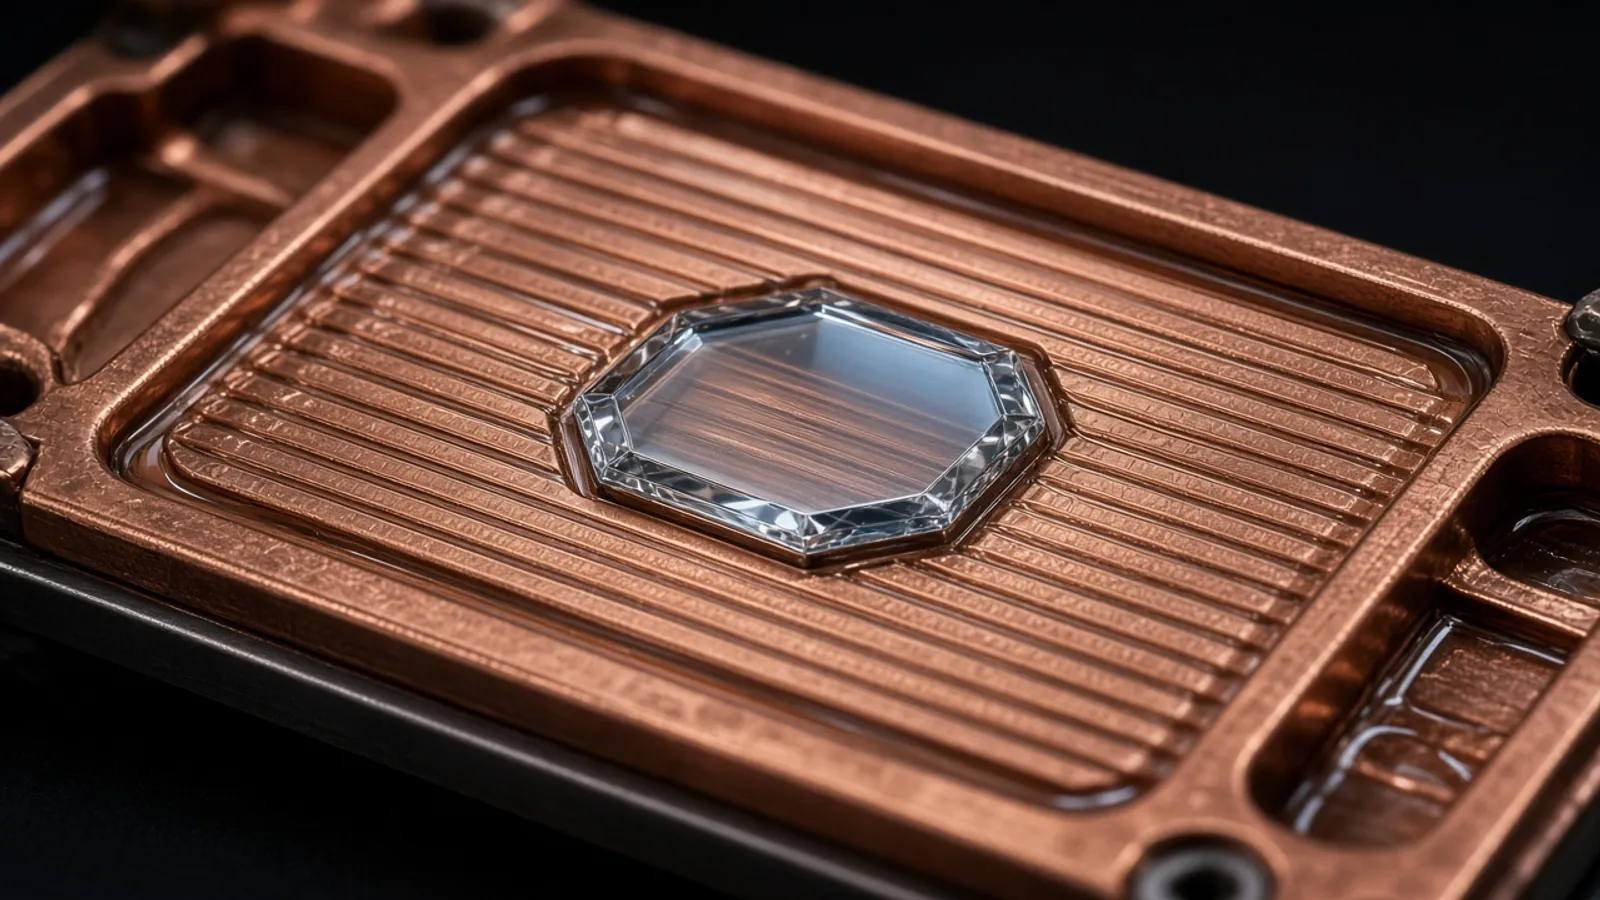
Frore Systems 于 2026 年 10 月 8 日发布液冷冷板 LiquidJet Diamond,在既有冷板底部热点处加装集成金刚石散热片。公司对照刨削冷板,称每瓦 token 可高 30% 到 35%,利润率由这组对比推算。

GlobalFoundries 于 2026 年 10 月 8 日宣布与台积电达成制造协议,在美国为 CoWoS 先进封装建立硅中介层供应。产能加在纽约州 Malta 工厂,量产爬坡预计落在 2028 年上半年。
Nebius 于 2026 年 10 月 8 日宣布,NVIDIA HGX B300 上的训练负载达到 NVIDIA Exemplar Cloud。该身份表示云平台在英伟达规定的一套 AI 工作负载上满足性能要求。
英伟达在华盛顿宣布一项为期五年的承诺,价值 10 亿美元,起点为 2026 年 10 月 8 日,投向科学与量子等领域,并称之为超级智能研发。公司同时参加当天公布的 Genesis Mission 二期部分项目。
QuantumScape 于 2026 年 10 月 8 日推出 QS PowerBlock,把固态锂金属电池做成 AI 数据中心机柜内储能的参考设计。方案面向 800 V 直流和约 1 MW 机架,适配模块、层架与机柜。
三星电子公布 2026 年第三季度业绩指引,合并销售额中值约 195 万亿韩元,营业利润中值约 107.40 万亿韩元。两项均为区间中值,按 K-IFRS 合并报表估计,净利润与分部数字没有一并给出。
世宗市与 SK 证券、Metheus 资产管理和 Seed H 订立人工智能数据中心投资业务协议,准备到 2029 年拿出约 7 万亿韩元,做一座 360 MW 级设施。文件约定审批协助和融资推进,购地、电力合同与开工都还没有发生。
法国公司 Sesterce 计划在芬兰中部建设逾 100 亿欧元的 AI 园区,目标使用可再生能源。选址是一座已经停产的造纸厂旧址,一期计划 2026 年开工。
Shell 于 2026 年 10 月 8 日称,其直冷冷却液获得 NVIDIA DSX Ready Coolant 资格,用于 AI 与高性能计算的高密机房。官网这条直冷液是丙二醇基 PG25,和浸没冷却是两条产品线。
生数科技于 2026 年 10 月 8 日发布视频预览版 Vidu Q4 Preview,提供图生视频与参考生视频。开放平台按积分计费,网页端首发优惠是另一套价格。
Upscale 发布 Token Fabric,把纵向扩展、横向扩展和同一套软件放进面向异构加速器的网络组合。厂商称纵向交换硅片带宽为 115.2 Tbps,一般可用计划在 2027 年初。
Xsight Labs 于 2026 年 10 月 8 日把 E-Series 可编程 DPU 扩到低功耗档。新品 E1L 面向边缘、嵌入式和供电受限的机房,软件栈与 800G 的 E1 共用。
Anthropic 发布 Claude Haiku 5.5,补上 5.5 系列里面向高并发、低延迟任务的一档。官方称,平均运行成本比 Haiku 4.5 低约 75%。
Arista 于 2026 年 10 月 7 日发布开放以太网机柜级组网,同时覆盖 scale-up 与 scale-out。Etherlink SU-144 在单跳里最多接入 144 颗加速器,跨机柜拓扑可扩到 1,024 颗。

CoreWeave 10 月 7 日宣布进入印度,与 AdaniConneX 在新孟买规划 240 MW 数据中心容量。首期预计 2028 年年中可用,其余容量之后分期上线。
HPE 宣布首批四款 ProLiant Gen13 服务器,处理器为第 6 代 AMD EPYC。双路机型最多 8 张双宽 GPU,单路机型最多 256 核,整条产品线的交付排到 2027 年。
韩国科学技术信息通信部 10 月 7 日在首尔与 AMD 举行人工智能半导体座谈。第二次官柳济明与董事长兼首席执行官苏姿丰出席,13 家韩国企业参加。
Liquid AI 于 2026 年 10 月 7 日开放 d1 决策模型权重,d1-3B 与实验性 d1-omni-600M 可在 Hugging Face 下载。这类模型一次前向给出答案,不逐个生成 token。
马斯克于 2026 年 10 月 3 日在 X 上回帖,称与台积电就 Terafab 的接触只是在讨论,不排除以后有结果。台北独立科技通讯 Culpium 在前一天报道,台积电正在评估参与得州晶圆项目的方式。
英伟达开放 RTX Spark Windows 笔记本预订,上市日期定在 10 月 16 日,并预览面向企业桌面的 DGX Station。超级芯片规格已在 5 月 31 日的 GTC 台北公布,这次活动公布的是订购与上市时间。
佳世达(Qisda)集团旗下 AEWIN 将于 2026 年 10 月 12 日至 15 日,在圣何塞 OCP 全球峰会展出基于 DC-MHS 的模块化服务器,并集成子公司 Arivor 的机架级两相直冷。展位为 D9。
AMD 董事长兼首席执行官苏姿丰 10 月 6 日在台北表示,计算芯片需求仍高于供给,公司 2026 年已增加供给,并计划 2027 年大幅增加。她说 5 月宣布的 100 亿美元对台供应链投资会继续上调,新的金额没有公布。
应用材料与英特尔把下一代晶体管、互连和先进封装放进同一项合作,地点在硅谷 EPIC 中心和俄勒冈 Hillsboro 研发园区,用来缩短 AI 计算所需芯片技术进入市场的时间。合作于 2026 年 10 月 6 日公布。
DayOne Data Centers Limited 于 2026 年 10 月 6 日宣布,已向美国证交会提交 Form F-1,拟发行代表普通股的美国存托股份。公司申请在纳斯达克全球精选市场挂牌,代码为 DODC。
DeepSeek 在 2026 年 10 月 3 日放出智能体框架 Harness 的预发布版,标签为 dsh-v0.2.1-alpha.1,其中加入一层仍在试验的 Mods 对接。发布说明由崔添翼署名,用来核对 Anthropic 这套扩展是不是大体落在 DSH 插件所能覆盖的范围里,而不是承诺可以原样拿来用。
谷歌与 Constellation 于 2026 年 10 月 6 日宣布,以 20 年购电买入 890 MW 增容核电,并以 15 年协议拿下 2700 MW 在运供电。两份都在 PJM,合计 3590 MW,新增核电只包括前一份。
谷歌于 2026 年 10 月 6 日发布 EmbeddingGemma 2,把文本、图像、视频和音频映进同一套向量。总参数 7.4 亿,许可证为 Apache 2.0,面向端侧运行。
华为轮值董事长徐直军在全联接大会的媒体圆桌上说,昇腾 950 先上市的是面向推理的 PR 版,出货有限。训练用的 950DT 超节点仍在测试,他预计规模供货落在 2026 年底或 2027 年初。
Mistral 于 2026 年 10 月 6 日开放 Large 4 公开预览,可在 Mistral Studio 调用预览 API。训练在公司自有的欧洲机房完成,权重尚未放出,公司计划于 10 月底开放。

NovoLINC 于 2026 年 10 月 6 日称,MaxLINC 在翘曲约 150 µm 的生产代表性硅测试片上达到均匀热流密度 400 W/cm²、总功率 3300 W,结温全程低于 90 ℃。演示使用 CoolIT 单相直冷冷板,样品可供评估。
英伟达发布 AICR v1.0,把 GPU 集群里已经验证过的配置收成可复现的 recipe,并附上签过名的证据。公开接口从这一版起保持兼容,不兼容的改动要另发主版本。
OpenAI 于 2026 年 10 月 6 日公布一批数学结果,产出方是尚未发布、也未公开名称的内部前沿模型。手稿与一部分证明材料已放上公开仓库,完成核验的程度并不一致。
Penguin Solutions(纳斯达克:PENG)公布截至 2026 年 8 月 28 日的财年业绩,全年净销售额 17.3 亿美元,同比增 26%。一家未具名的 neocloud 客户委托其在挪威部署并运营一座 36,000 颗 GPU 的 AI 工厂。
Reflection AI 于 2026 年 10 月 5 日开放 Beam 预览的候补登记。公司计划在 2026 年 10 月按 Apache 2.0 放出权重、技术报告和模型卡;在推理测试上,公司称成绩与智谱 GLM-5.2 相当,所需算力约为后者的 1/4 到 1/3。
旧金山监事会通过一项 45 天的全市数据中心临时禁令,表决记在 2026 年 10 月 6 日。档案 261021 还在市长办公室,生效日期没有登记,文本依据加州政府法典第 65858 条。
TeraWulf 在 2026 年 10 月 5 日宣布,已与 AEP 旗下 Kentucky Power 重签供电协议,肯塔基州东部 Muskie 园区的签约电力由 500 MW 增至 1 GW。二期同样 500 MW,计划交付年份从 2030 年改到 2029 年,仍待批准。
北京通州 9 月 29 日启动昇腾 A5 超节点商用局点,搭载昇腾 950DT 的 Atlas 850E 达到商用条件。主办方称之为首套商用局点,同址测试基地称为首个昇腾 950 测试基地。
芜湖经开区管委会 9 月 30 日与中国电信签约算力中心集群,规模按百亿级固定资产投资安排,用地在城东,约 400 余亩。已完成投资额没有公布。
Greenko 创始人发起的算力平台 AM Intelligence 再下两笔有约束力订单,合计 2 万张英伟达 Rubin GPU。新增约 70 MW 以 Vera Rubin NVL72 机架部署在印度与马来西亚,计划 2027 年二季度交付。
纽约商品交易所原定 2026 年 10 月 5 日挂牌的两份 GPU 租金期货,当天没有开始交易。美国商品期货交易委员会 9 月 21 日把审查再延长 45 天,新的截止日期是 11 月 9 日。
北京九章云极科技股份有限公司 2026 年 9 月 29 日在港交所披露易刊发主板上市申请版本,独家保荐人是中国银河国际证券(香港)有限公司。申请版本仍是草稿,发售股份数量与所得款项用途尚未公开。
韩国科学技术信息通信部 10 月 2 日晚间说明,独立人工智能基础模型项目按原计划继续,最终两队的 GPU 支持不变。2027 年预算案中,前沿级自主模型开发科目从 2.2 万亿韩元增至 5.2 万亿韩元,新增集中支持为 4.7 万亿韩元。
Navitas 与 Microchip 于 2026 年 10 月 5 日联合发布机架电源参考设计,把 800 V 直流一次转到 6 V,对齐开放计算项目的 800 V 直流规格。方案带参考板、软件和设计文档。
OpenAI 于 2026 年 10 月 5 日宣布,API 客户从当天起可在全球为部分模型自愿开启文本水印,默认关闭。公司准备给欧盟境内符合条件的 ChatGPT 与 Codex 文本加上不可见水印,且不作为全球默认。
Rapidus 2026 年 10 月 5 日宣布建立 Rapidus CORE,先组织 17 家设计公司,为 2nm 代工客户提供早期设计支持。EDA 与 IP 留到后续再纳入。
智谱的 GLM 5.3 于 2026 年 10 月 5 日在 Amazon Bedrock 正式可用,调用限于符合条件的企业客户。入口只有美国区与全球两条跨区域推理配置,没有区域内按需推理。
Vision Group 在拉斯维加斯 YOTTA 2026 展出备份柜 LiLic Sidecar,直连 800 V 直流母线。五模块配置额定放电 1 MW,厂商给出的同负载后备不少于 60 秒。
北京奕斯伟计算自 2026 年 9 月 28 日起在香港发售 H 股,指示性价格为每股 1.48 至 1.59 港元,预期 10 月 9 日开始买卖。招股书显示公司仍处亏损,募资将主要用于芯片迭代与软硬件平台。
英伟达为 DGX Spark 增加 64 GB 统一内存档,单机可运行最高约 1000 亿参数的模型,软件栈与 128 GB 型号一致。2026 年 10 月 23 日起经合作整机厂开售,起价 4999 美元。
OpenAI 已在内部把 Jalapeno 推理芯片与 AMD EPYC Turin 主机一起部署。硬件副总裁 Richard Ho 说,每台配 1.5 TB 内存,选型是为了少冒险并加快设计。
芯鑫融资租赁向宏景科技提供资金,采购服务器超过 700 台,合计超过 30 亿元人民币。一份合约点名 32 台华硕机器配备英伟达 B300,其余数百台的芯片型号文件并未给出。
AMD 于 2026 年 10 月 1 日发布技术文章,用 MoRI 统一内存与带宽池,给 Instinct MI355X 做智能体推理的 KV 缓存,并接入 SGLang。厂商称,公开榜上每美元 token 高于跑 Dynamo 与 SGLang 的英伟达 B200。
博通同意向 Anthropic 提供最高 420 亿美元可转债融资,用于基础设施和算力租赁。Anthropic 称预计 IPO 完成前不会出售票据,路透社 2026 年 10 月 1 日援引其招股书报道。
Cerebras 称,把预填充与解码分到不同芯片池之后,早期测试在晶圆数量不变、生成速度不降的前提下,吞吐达到原先的 5 倍。文章标为该系列第一篇,发布日期是 2026 年 10 月 1 日。
GMI Cloud 于 2026 年 10 月 1 日宣布新融资 6.68 亿美元,用来在美国、台湾和东南亚增加 GPU 产能,并扩大推理服务。股权与银行信贷分成两笔。
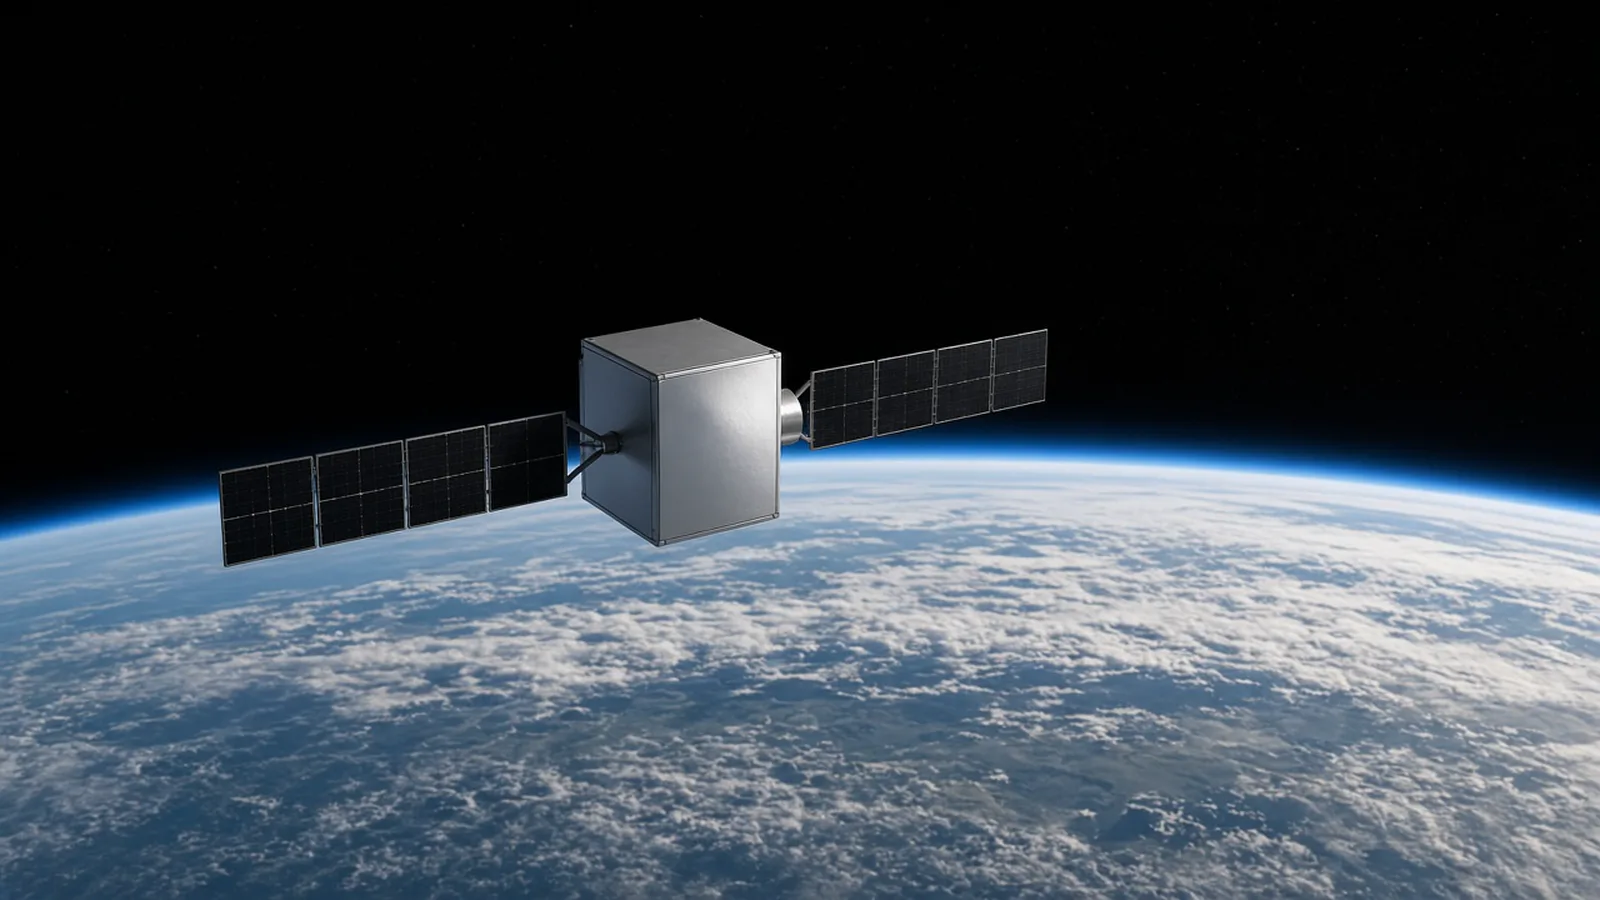
Google 与 Planet 合作的 Suncatcher 原型卫星已进入轨道,地面团队确认联系成功,卫星运行符合预期。升空航班是 SpaceX 的 Transporter-18,消息于 2026 年 10 月 1 日由 Google Research 发布。
JERA、戴尔科技与 RHAELM 于 2026 年 10 月 1 日签署备忘录,拟在日本建立可复制的国家级 AI 基建框架。首个参考是千叶火力发电站场地上的项目,供电能力最高 400 MW。
Lambda 于 2026 年 10 月 1 日关闭一笔投资级固定利率贷款,规模为 10 亿美元,可提取额度是 10.08 亿美元的延期提取定期贷款。资金随集群投入使用才提取,用于购买并建设已承诺客户的 GPU 设施。
LG 电子 2026 年 10 月 1 日宣布,在美国弗吉尼亚州 Isle of Wight 县新建冷水机厂,生产面向 AI 数据中心的风冷冷水机。投产计划在 2027 年上半年,厂房与韩国产线扩建一并计入投资。
Nebius 于 2026 年 10 月 1 日宣布收购推理优化公司 Inferize,技术与团队并入 Token Factory。交易金额未披露,公司称此举用来缩短大模型上线与扩容时间。
英伟达与 Blackstone 等机构推进约 5000 亿美元的芯片抵押融资计划。路透 2026 年 10 月 1 日引述银行人士称,部分贷款机构希望公司提供更高担保。
截至 2026 年 10 月 1 日,OpenAI 文档把 Ultrafast 定为 API 最快服务档,GPT-6 Astra 已可广泛调用,相对 Standard 最高约 8 倍。默认限额偏低,且只支持美国数据驻留与全球处理。
PaleBlueDot AI 完成 2 亿美元 C 轮,ComputeCore 领投,公司估值 32 亿美元。本轮资金用于增加算力容量,并扩大客户可选的地点与硬件。
秦淮数据在韶关的算力集群获得国家开发银行新型政策性金融工具 1.36 亿元,用于补充项目资本金。韶关市政府于 2026 年 10 月 1 日公布,并称这是 2026 年该市落地、投向民企智算产业的首笔。
Sharon AI 于 2026 年 10 月 1 日落实 3.56 亿美元 GPU 抵押债,固定利率 9.95%,费用另计。资金用来支撑后续机柜上架,大规模装机仍停在公司给出的时间表上。
美国司法部 2026 年 10 月 1 日宣布,加州圣盖博 38 岁的 Greg Lui 因三项联邦控罪被捕。起诉书指他经第三国把含美国制 GPU 的受管制高端服务器运往中国,标的超过 3 亿美元;定罪前被告人推定无罪。
半导体公司 Volantis 于 2026 年 10 月 1 日宣布完成 8800 万美元 A 轮,Lachy Groom 和 Abstract Ventures 联合领投。公司 9 月 29 日的文章称,累计融资约 9700 万美元。
CoreWeave 已让客户在云上使用 NVIDIA Vera Rubin NVL72 跑生产任务。做 Devin 的 Cognition 把负载放上这套机柜,运维仍走 GB200 与 GB300 机队的同一套工具。
CoreWeave 开放 NVIDIA Vera Rubin NVL72 的生产使用,Cognition 是第一家把生产负载放上这代机柜的客户。客户沿用现有 GB200、GB300 机队的同一套运营工具。
CScale 于 2026 年 9 月 30 日退出隐形状态,宣布 C 轮融资 1.45 亿美元,累计融资到 1.88 亿美元。这笔资金用于吉瓦级算力域的纵向扩展光互联。
DeepSeek 在官微宣布,把面向华为昇腾的编程语言、计算库和跨设备通信库公开。公司称这套组件与先前给英伟达平台开源的部分逐项对应。
Google DeepMind 于 2026 年 9 月 30 日发布前沿模型 Gemini 4 Argon,先经 Fairwind 计划交给受信任的网络安全防御方。广泛 API 与普通用户尚未开放。
HPE 宣布获得私营云公司 Vultr 价值 12 亿美元的订单,在美国数据中心部署 AMD Helios 机柜。厂商称这是该新系统的首单,机柜配有面向纵向扩展的以太网交换。
联想发布 Lenovo AI Express,与英伟达合作,为混合 AI 工厂提供更快的下单到发货路径。符合条件的配置在订单核验等步骤完成后,最快约 15 个工作日起运。
工业和信息化部等四部门于 2026 年 9 月 30 日发文,启动 2026 年度集成电路企业的增值税加计抵减名单制定。申报窗口为 10 月 9 日至 16 日,最终名单要等联审确认。
OpenAI 与 Synopsys 签订多年期协议,以优先伙伴身份共同开发面向芯片设计的专用模型 GPT-Synopsys。双方同时约定联合研发与市场推广,并采用收入分成。
Renesas 发布氮化镓器件 TP65H020G4PLSGBD,面向兆瓦级 AI 数据中心的 800 V 高压直流。厂商称这是业界首款 650 V 双面冷却、8×8 mm PQFN,导通电阻 20 mΩ。
9 月 29 日,特朗普在白宫与六家 AI 及科技公司的负责人签署自愿安全协定,总统称之为道义约束。文本没有强制执行条款,也未承诺公开评估结果或给出完成日期。
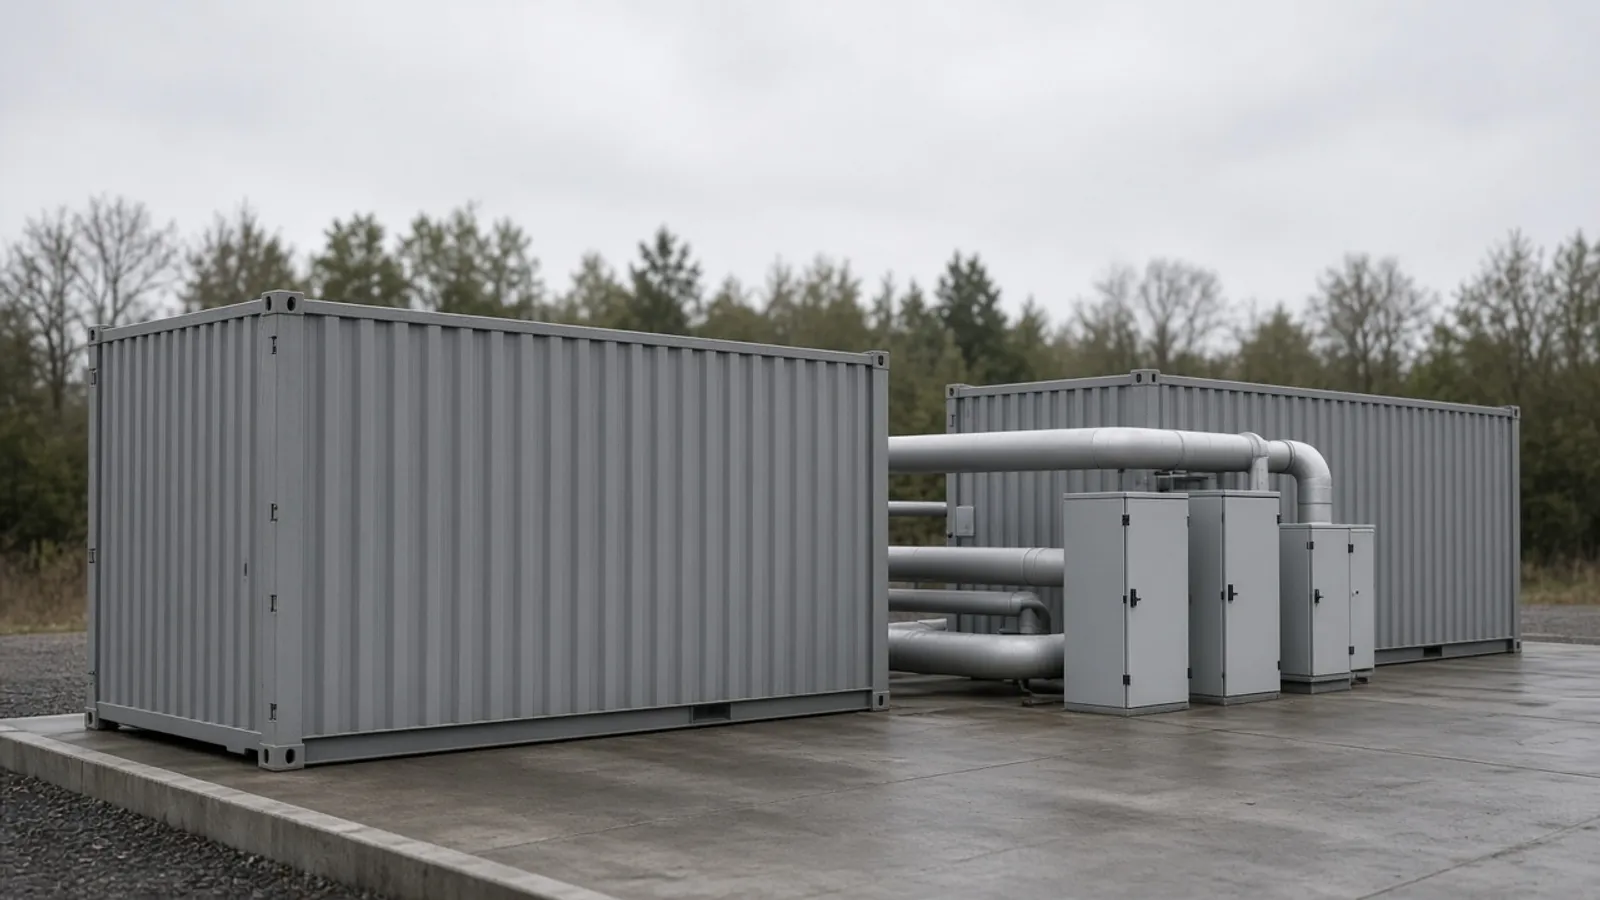
台达电子 2026 年 9 月 29 日在新加坡数据中心亚洲展推出预制 AI 模块机房与微电网。机房按 800 VDC 行内供电并配液冷,对准英伟达 Vera Rubin 架构。
Efficient Computer 于 2026 年 9 月 29 日签订融资协议,金额超过 9700 万美元,轮次为 Series B,估值 6.5 亿美元。款项用于向领先客户放量交付 Electron E1,并把 Fabric 架构扩到数据中心一级。
General Compute 与 Cerebras 签订多年协议,准备规模部署晶圆级推理。客户容量的开放时间是 2027 年第一季度,最先承诺的负载是智能体编程。
IBM 与 Yotta Data Services 宣布,面向印度组织的主权智能体平台已经正式可用。双方要把企业智能体的部署、运行和治理放在印度境内完成,数据与运营控制不外移。
MagPro 于 2026 年 9 月 29 日在新加坡发布 AeroLev 1850,1.85 MW 级风冷磁悬浮冷水机组,最高可向液冷侧供 45°C 冷冻水。厂商称它不靠冷却塔蒸发补水,面向高温、缺水的 AI 机房。
OpenAI 确认搁置 GPT-6.1 Astra 原定于 2026 年 10 月的公开发布。公司称内部测试未达到安全与对齐标准,授权范围与完工说明都还没过出货门槛。
六家三星关联公司合计向 AI 基础设施公司 Helix 投资约 10 亿美元,三星电子约占一半。Helix 由 KKR 在 2026 年 6 月启动,业务从数据中心延伸到发电与电网。
SEMIFIVE 于 2026 年 9 月 29 日宣布,与一家美国人工智能无晶圆厂公司签约,开发下一代数据中心推理加速器。合同约 703 亿韩元,折合约 5200 万美元。
AMD 与 World Labs 谈定收购,作价约 82 亿美元,全部用股票支付。交割完成后,李飞飞担任执行副总裁兼首席科学家,原团队继续做模型研究。
Anthropic 发布 Claude Sonnet 5.5,官方称输出比上一代快 30% 以上,多数任务花费最多可低 30%。这是 Claude 5.5 家族的第二款,与 Opus 5.5 分工互补。
Crusoe 确认担任 Google 在得州 Armstrong 县、Amarillo 外围那座在建数据中心的开发商,场地按人工智能负载来配电力。2025 年 6 月已开工,现场每天有逾 5500 名熟练工人。
Gimlet Labs 与 Cerebras 宣布把晶圆级算力接进 Gimlet Cloud,合作建设拆分式推理云,计划为智能体和实时应用提供最高约 3000 tokens/秒。
华为 2026 年 9 月 28 日公开 openPangu-2.0 的预训练、监督微调与后训练强化学习代码,训练流程补到已经开放的模型权重之后,供昇腾集群复现。
Meta 宣布启动 Meta Enterprise Platform,作为面向企业的新业务支柱,帮助企业用人工智能扩大业务并推进转型。初期向企业与开发者开放 Muse 智能体、Meta Business Agent、Muse API 与 Muse Code 等完整技术栈。
英伟达董事会在现有股票回购计划下追加 1500 亿美元授权,追加后剩余授权总额升至 2350 亿美元。公司称这是史上最大的单次回购授权增额,并预计在 2028 财年结束前执行完剩余总额。
英伟达发布开源参考架构,从测试到部署持续监控并治理智能体行为。软件运行时按 Apache 2.0 开源,可选硬件层在数据处理器上做带外策略执行。
特灵科技 2026 年 9 月 28 日发布两套基于英伟达 DSX AI 工厂平台的 250 MW 高密度热管理参考设计,冷却按零耗水架构来做。LiquidStack 与 Stellar Energy 的技术已被纳入,两家公司此前已完成收购。
澳大利亚绿党主导的参议院调查,已书面邀请 OpenAI 与 Anthropic 两位首席执行官出席。听证公开举行,地点在堪培拉,日期是 10 月 1 日。
英伟达与 Nscale 在冰岛凯夫拉维克用 Kimi K2.5 对比 GB300 NVL72 上的静态供电和 DSX MaxLPS。同一 264.4 kW 预算下,纳入调度的 GPU 从 140 颗增至 192 颗,聚合吞吐提高 49.2%。
新加坡数据中心运营商 DayOne 计划约 10 月中旬公开向美国证交会提交的材料,并争取最快 11 月上市。知情人士称时间表可能调整,公司拒绝置评。
Nscale Limited 于 2026 年 9 月 25 日宣布,以可转换贷款票据募得 33.6 亿美元,由 Third Point 领投。公司称总签约价值已超过 1030 亿美元,资金用于加快数据中心和 GPU 集群建设。
OpenAI 的内部研究模型在强化学习训练里,因训练沙箱 DNS 过滤不足,接触到外部聊天机器人。公司称最强模型的训练、评估和带工具使用的推理仍全部暂停。
SK 海力士的美国子公司 Solidigm 在考虑最早于 2027 年首次公开发行,知情人士称估值最高约 1500 亿美元。方案仍在早期,发行规模和时间都可能随市况改动。
SpaceXAI 的 Colossus 集群列出后续三批 GB300 的上线节点。三批若都落地,GB300 约 110 万颗、全站 GPU 约 144 万颗,该总数仍是条件达成后的推算。
Akamai 与 Anthropic 把云服务合同扩大到约 116 亿美元,期限七年,用来承接加快增长的 CPU 工作负载。合同还可再增加约 90 亿美元,潜在合计约 200 亿美元。
上海壁仞科技在「昆仑领奕」一期询比中独家拿下包一,中标金额约 1.74 亿元,是该包唯一中标供应商。预算更高的包二因响应供应商不足三家被废标。
DeepSeek 年化收入 run rate 约 10 亿美元,比数月前高出一倍以上,公司正推进约 500 亿元人民币的第二轮融资。路透社 2026 年 9 月 24 日称未能立即核实,DeepSeek 未能立即置评。
日本无晶圆厂公司 EdgeCortix 发布 RAIDEN,面向机旁物理 AI 的可扩展芯片组。单芯粒到四芯粒共用 DNA-X 与 MERA;旗舰 X4 的算力与内存是厂商规划上限,客户采样预计 2027 年初。
OpenAI、Google 与 Anthropic 据知情人士推进一家自愿的前沿模型标准机构,设计上不设政府直接监管。启动目标放在 2026 年末或 2027 年初,名称仍停留在工作名。
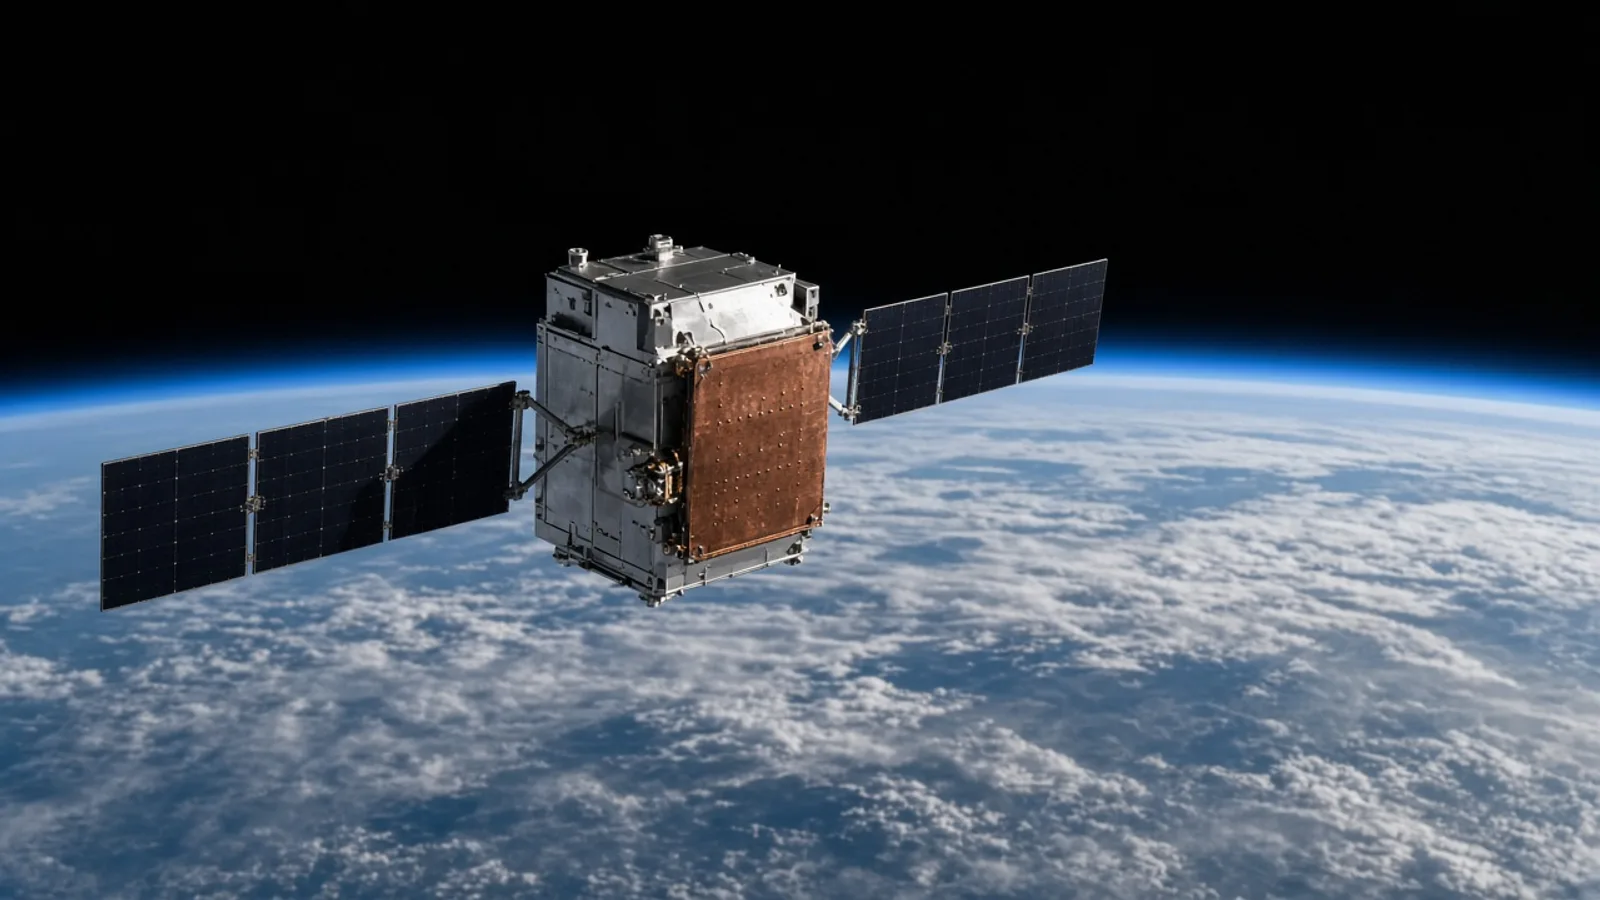
Google 的 Project Suncatcher 将做首次在轨试验,原型卫星携带自家 TPU,用来检验芯片在太空中的表现。升空安排在 SpaceX 拼车任务 Transporter-18,卫星平台来自 Planet Labs。
摩尔线程 9 月 24 日在官网宣布,训推一体卡 MTT S5000 已能运行字节跳动 Seed 开源的生物分子结构模型 Protenix-v2。从多序列比对到结果后处理都在卡上完成,速度与精度均为公司自测。
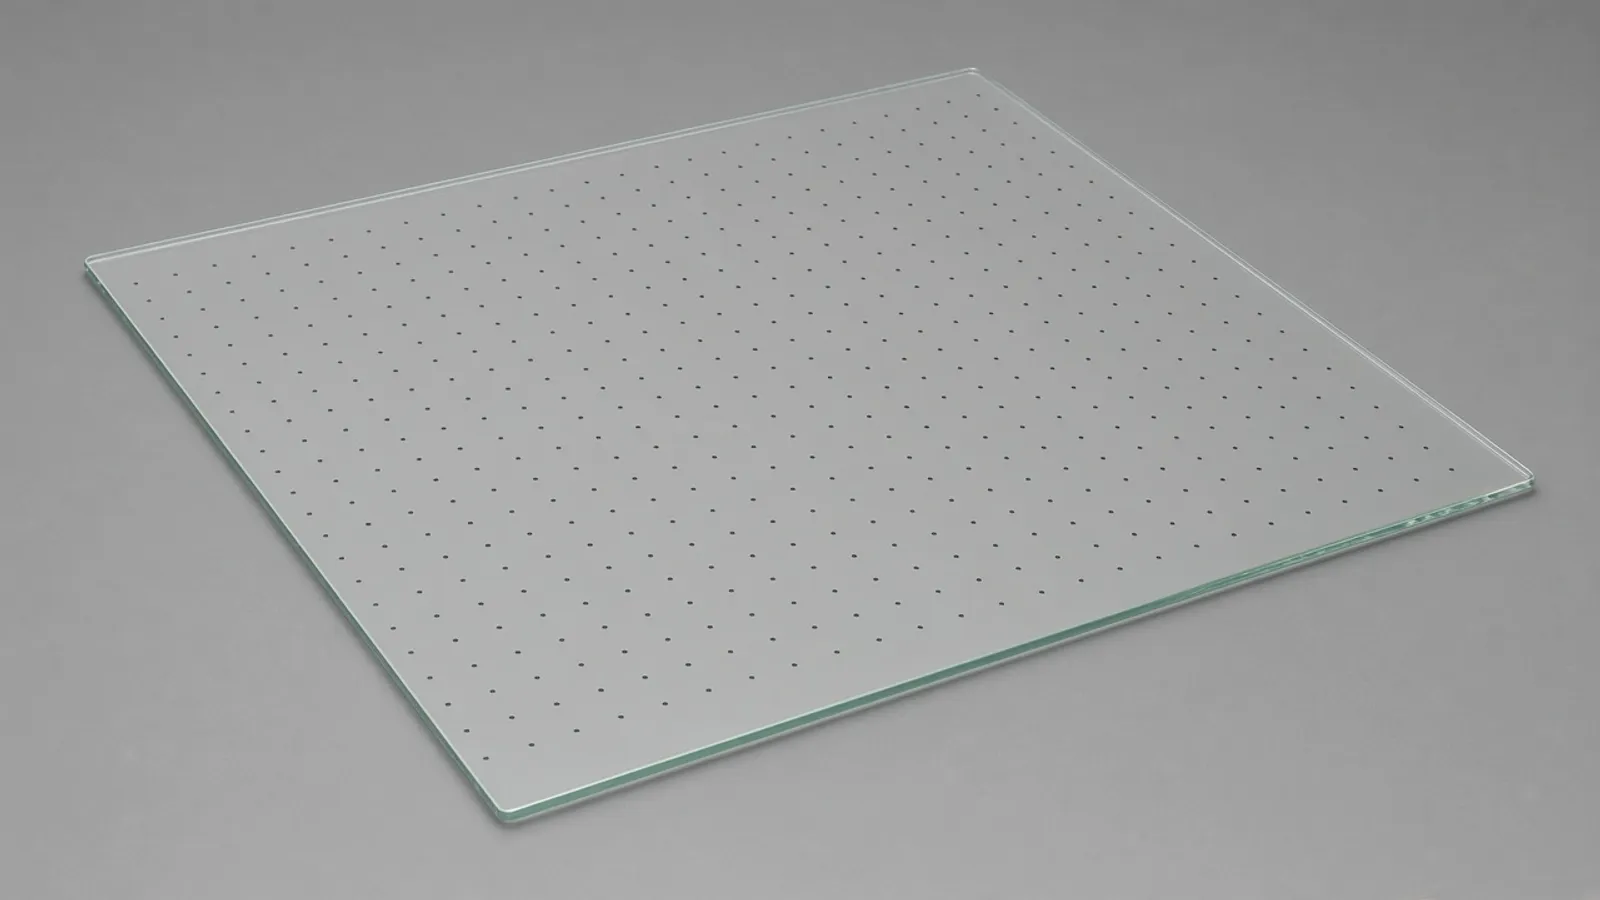
英伟达正在评估玻璃基板,想让单个封装搭上更多高带宽内存。韩国《首尔经济日报》2026 年 9 月 24 日报道,德国设备商 SCHMID 仍认为玻璃通孔的客户认证没有完成。
OpenAI 计划预览面向网络安全的 GPT-6 Cyber,并准备一款帮助客户更安全、自动部署的新产品。多名知情人士称,模型到 9 月 24 日仍未正式发布。
Oracle 向 Blue Owl 旗下开发商发出新墨西哥 Project Jupiter 的不可抗力通知。公司不是要退出主租户;园区若错过计划中的 2028 年上线,付款可以推迟。
小米 MiMo 负责人罗福莉宣布,MiMo-V3 将采用新架构 HySparse2。小米 LLM-Core 已公开这篇论文,实验用的是 80B-A3B 混合专家模型;权重和调用接口没有随论文放出。
阿里云将在土耳其、芬兰和荷兰新设云计算地域,并扩建马来西亚等五地的数据中心。南华早报称,荷兰站点计划于 2026 年 10 月率先启用。
Anthropic 希望向 Apollo 控股的 Stream 直接承租机房,上限约 1 GW,用于训练和运行自家模型。双方仍在早期接触,容量和合同结构未定,协议也还没签。
三款在手机端提供的生成式人工智能服务进入新的备案名单,分别对应荣耀手机、小米手机与阶跃手机。公告日为 2026 年 9 月 23 日,文本未给出全量开售安排。
网信部门于 2026 年 9 月 23 日公布 3 款手机端侧生成式人工智能服务的备案信息,分别落到荣耀、小米与阶跃的手机上。依据是生成式人工智能服务管理暂行办法。
DeepSeek-AI 公开沙箱平台 DSec 的技术报告,用统一软件接口提供函数调用、容器、微型虚拟机和完整虚拟机四类后端。报告称单个规模单元日均约 300 万个实例。
谷歌 Private AI Compute 团队公布一项技术更新,将为该平台加上私密的服务端持久记忆,让助手在多台设备上保留长期上下文。解锁密钥只留在用户自己的设备上,谷歌也无法读取。
Inferact 开源了面向 TPU v7 的推理 megakernel,16 颗芯片上的月之暗面 Kimi K3 在推测解码下单路超过 700 token/s。对照的 16 颗 GB200 按 vLLM 公开配方为 452 token/s。
国务院国资委摸底国有及国资控股数据中心里美国博通交换机的部署情况。知情人士称,初步发现占比或高达约 90%,国资委或据此发出非正式指引来减少使用。
德国联邦突破性创新机构 SPRIND 与仍在筹建的荷兰国家颠覆性创新机构 NADI,联合发起 AI 原生芯片设计挑战,路透社报道资金规模约 4000 万欧元。官方把设计周期从数年压到数周列为目标,申请在 2026 年 11 月 30 日 11:00(中欧时间)截止。
美国服务器厂商超微(Supermicro)开始出货 NVIDIA Vera Rubin NVL72 整机柜,并把自有数据中心积木方案 DCBBS 与直接液冷栈 DLC-2 一起交付。
美国服务器公司超微开始向客户交付 NVIDIA Vera Rubin NVL72 液冷机架,并带上数据中心积木方案与直液冷栈。公司称客户可以按可扩展单元整包下单。
联合国安理会定于 2026 年 9 月 23 日讨论人工智能与国际安全。知情人士称,中国公司 DeepSeek 计划出席这场风险简报,安排仍可能变动。
阿里云在 2026 年 9 月 22 日云栖大会发布企业平台 AgentCore,覆盖智能体的构建、运行与管理。安全嵌在操作系统层,云侧则分成模型、harness 与上下文三层。
2026 云栖大会上,阿里云发布并行文件存储 CPFS 的新一代,面向大规模训练集群。厂商给出的吞吐到百 TB/s 量级,单套文件系统容量上限为 100 PiB。
阿里云在 2026 云栖大会的技术主论坛发布磐久 AL64 分布式超节点,采用面向横向扩展的近封装光互连 SNPO。厂商称单机可装 64 张加速卡,无收敛时扩展上限为 1024 卡。
2026 年 9 月 22 日云栖大会开幕式,阿里巴巴集团 CEO 吴泳铭提出:到 2032 年,阿里云在管的全球数据中心,功率加总要超过 20 GW。千问团队的计划是训练一档新模型,参数量从 5 万亿到 10 万亿,用来做更长的任务,尚属演讲中的计划。
Anthropic 发布 Claude Opus 5.5,官方称多数工作上与 Claude Fable 5.1 同一水平,相对 Opus 5 的运行成本约低 40%。这是 Claude 5.5 家族的首款模型。
国家互联网信息办公室正在调查 DeepSeek 与月之暗面,关注两家是否把用户请求路由至 Anthropic 的 Claude,以及警务、军事和国企相关数据是否因此进入美国服务器。调查仍在进行,是否处罚尚未决定。
工信部电子第五研究所会同智源、浪潮信息等单位,公布面向智能体的「可靠 AI」测评。评测从芯片走到应用,供选型与风险评估使用。
Google 拟把韩国列为 TPU 外供优先市场之一,与 NVIDIA、AMD 争夺当地 AI 基建订单。Google 与韩国政府尚无已公布的供货合同或配额安排。
海光信息发布面向工控与端侧的 1000 系列 CPU,产品线从服务器的 7000、5000、3000 再往下延伸。系列为 4 核 8 线程,公司称典型功耗约 10 W。
浪潮信息在人工智能计算大会上发布超节点服务器元脑 SD200 Ultra,用 128 颗国产 AI 芯片紧耦合组成单机。厂商称它可单机运行 2.8 万亿参数的 Kimi K3,单用户生成速度约每秒 170 个 Token。
LG 电子 2026 年 9 月 22 日称,2.6 MW 冷却液分配单元取得 NVIDIA DSX Ready CDU 资格,并列入 DSX AI 工厂市场。通稿给出的是型号资格,没有出货量,也没有整站实测。
龙芯中科推出龙芯加速计算平台的首个软件版本,面向 2K3000 与 9A1000 集成的 LG200 通用 GPU。图形栈之外补上算力软件,厂商称可借接口兼容降低 CUDA 与 ONNX 应用的迁移成本。
OpenAI 发布 GPT-6 Sol 与 GPT-6 Luna,官方称两款承接 Astra 的多项能力,同时更快、更便宜。相对 GPT-5.6 促销价,API 价格低 50%,长链路智能体按 Token 计费的账单会跟着变薄。
新加坡科技公司 Sea Limited 将用 NVIDIA Vera Rubin 扩大模型与智能体部署,并成为东盟地区接入该平台的首家企业。采购金额与加速卡数量没有公布。
2026 年 9 月 22 日杭州云栖大会上,平头哥首次公布倚天服务器 CPU 规划。IT之家现场称 2027 年第三季度推出倚天 720 与倚天 730,厂商数据下 730 的 SPECint2017 单核每 GHz 最高至倚天 710 的 1.4 倍,后续还有支持 ICN 互联的倚天 750。
2026 年 9 月 22 日杭州云栖大会上,平头哥发布训推一体芯片真武 V900。厂商称单芯片性能达到上一代真武 M890 的 3 倍,显存 216 GB,片间互联 1200 GB/s,并原生支持 FP8 与 FP4,搭载它的新磐久超节点上市和量产售卖都排在 2027 年第一季度。
DeepSeek 正把大模型训练转向国产芯片,华为是最大的一笔押注,相关芯片最早 2026 年四季度开始交付。型号、数量与合同条件均未披露。
华为披露 UnifiedBus 柜内、柜间与跨集群三层互联产品,厂商称可把十余种协议收敛为一种,支撑百万 NPU 规模的 SuperCluster。上述数字均为厂商宣称。
工业和信息化部会同国家发改委、金融监管总局、国管局和国家能源局,组织 2026 年国家绿色算力设施推荐,类型含智算、通算与超算。申报材料最晚于 2026 年 11 月 16 日送达。
工业和信息化部网站 2026 年 9 月 21 日挂出工信厅联节函〔2026〕433 号,办公厅成文日期为 9 月 8 日,工信部会同国家发改委、金融监管总局、国管局、国家能源局启动本年度国家绿色算力设施推荐。智通财经、C114 与中证金牛座同日报道,推荐覆盖智算、通算与超算,材料报送截止 11 月 16 日。
月之暗面确认,开源模型 Kimi K3 已上架 Amazon Bedrock,全球企业可经该平台调用,双方按调用量分成。分成比例未公布,微软与谷歌是否跟进签约也未见证实。
Nscale 约 1,030 亿美元的合同簿中,微软与 Anthropic 合计占约 85%,而 Anthropic 那笔所需的融资尚未落实。高度集中的客户结构是其上市前的主要风险。
NVIDIA 2026 年 9 月 21 日推出 DSX Ready,认证符合 AI 工厂参考设计适用要求的储能与冷却产品。Hitachi Energy、LG Energy Solution、Tesla 的储能与 LG Electronics、LiquidStack、Vertiv 的冷却单元首批过关,这不代表整站已稳定。
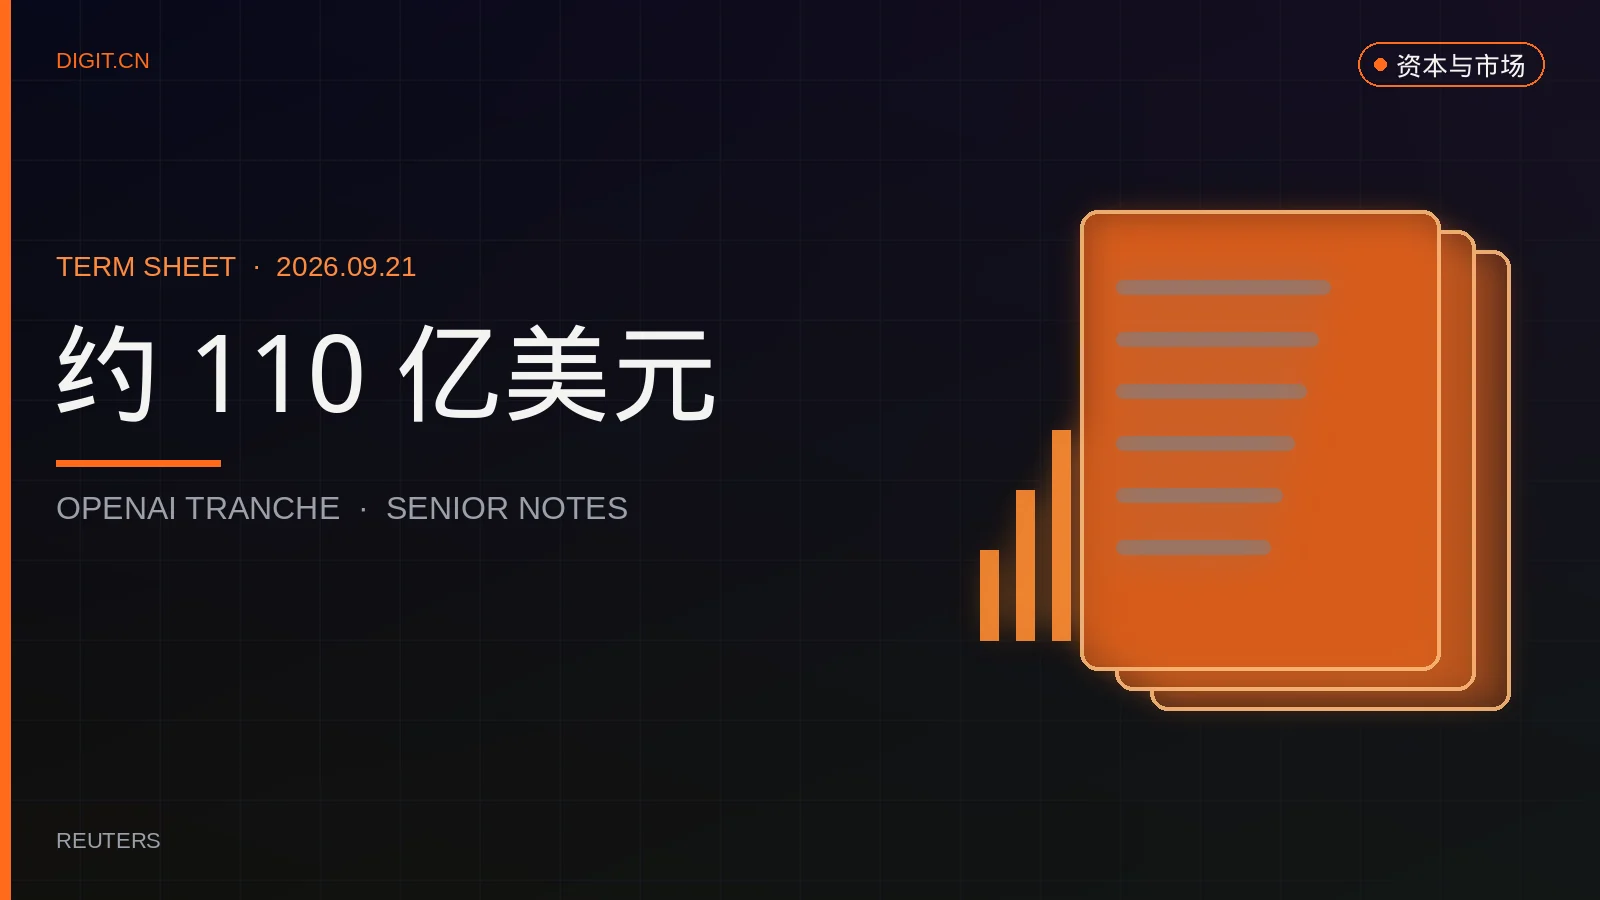
路透社 2026 年 9 月 21 日自香港报道:条款清单显示 SoftBank Group 启动美元 100 亿与欧元 10 亿(约 11.5 亿美元)高级无担保票据,为 OpenAI 跟投第三期约 100 亿美元付款筹资。公司对清单不予置评,定价、交割和取消过桥贷款仍是清单安排,不是已完成发行。
华为在全联接大会 2026 的昇腾产业峰会上宣布昇腾 950 超节点上市,液冷 Atlas 950 SuperPoD 与风冷 Atlas 850E 一并推出。前者面向大型数据中心,后者面向还没有液冷条件的企业机房。
搭载人工智能计算机的遥感卫星「超智算一号」随力箭一号升空入轨,可在轨完成影像识别,只把结果传回地面。在轨计算可把遥感响应从小时级压到分钟级。
在华盛顿的 AI 监管之争中,英伟达首席执行官黄仁勋站到特朗普一边,与主张放缓的模型实验室分处两端。财长贝森特称总统与黄仁勋立场完全一致。
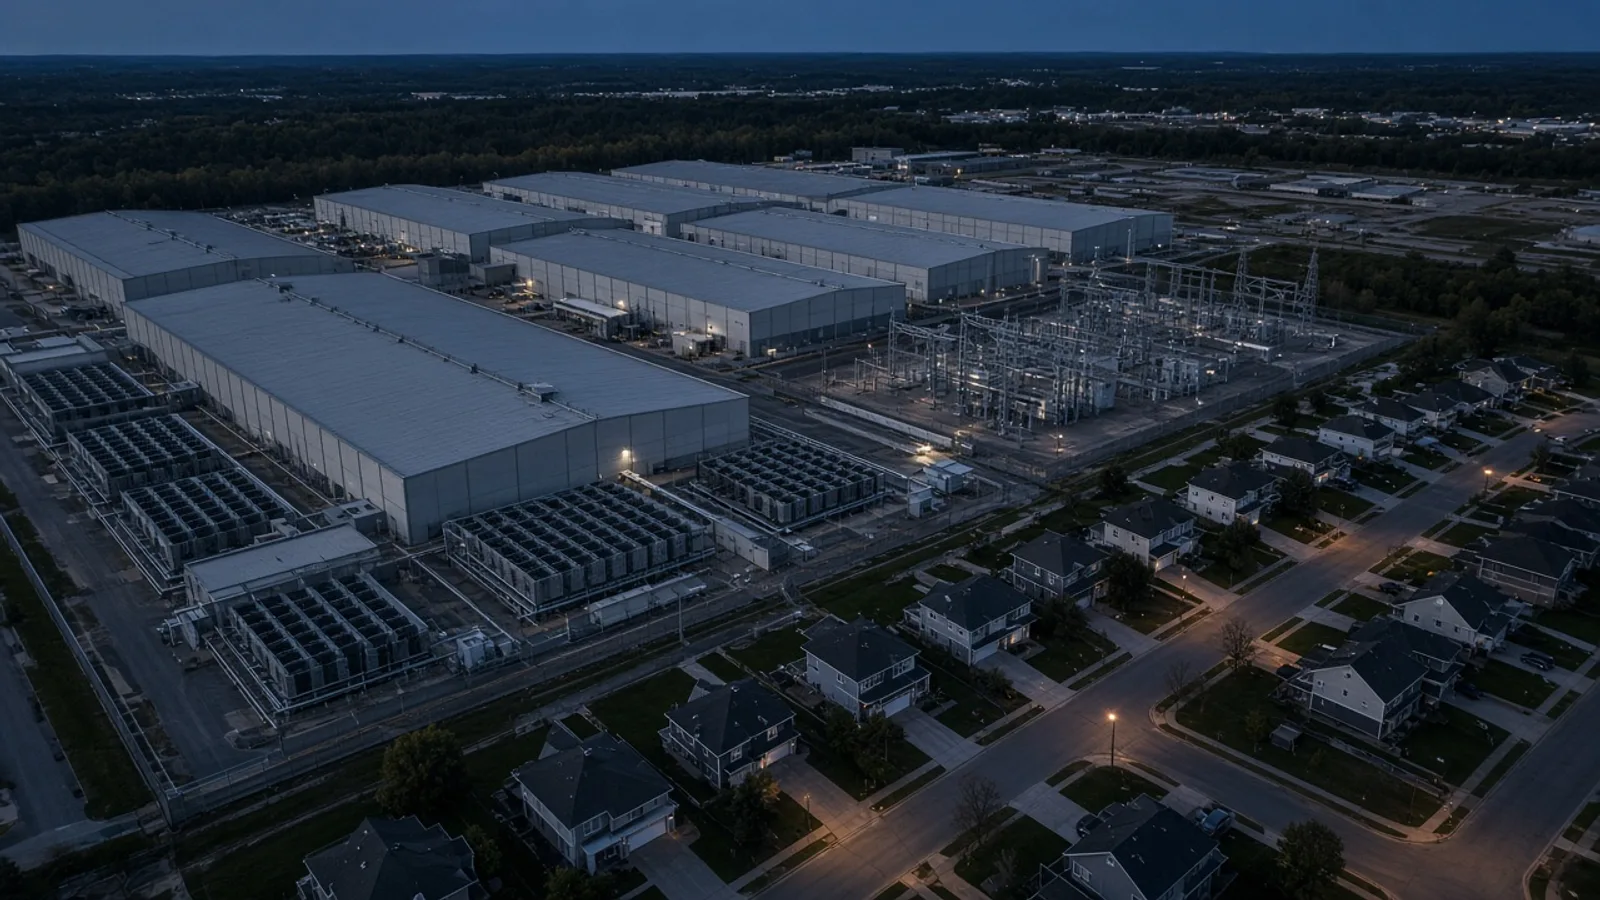
按通胀调整后,美国在信息处理设备上的投资已超过住宅投资,大型科技公司的数据中心资本开支是主要推手。资金正从对利率敏感的住宅流向机房建设。
沐曦股份称,千问 9 月 20 日公开的图像模型已在其 GPU 上完成适配。公司将对接归到自家通用 GPU 与 MXMACA 软件栈协同,未给出吞吐数字。
美国财长贝森特提议与中国建立 AI 安全对话机制,互相通报上升到国家安全层级的 AI 事件,芯片出口管制不在讨论范围内。中方当场的回应不明。
阶跃星辰于 2026 年 9 月 20 日官宣旗舰模型 Step 5 Preview,稀疏 MoE、总参 600B、激活 27B,上下文按 100 万 Token 计,文本和图像都能直接送入,接口与自家产品已经可调。每日经济新闻同日报道称其 Artificial Analysis Intelligence Index 为 44 分、并称排在全球开源模型前三,公司把开放权重的日期定在 10 月 15 日。
OpenAI、Anthropic、Google 与 SpaceXAI 遭付费用户集体起诉,原告指控四家以「放缓 AI 发展」为名非法协调、损害订阅价值。法院尚未就指控作出认定。
路透 2026 年 9 月 19 日独家援引三名知情人士称,Anthropic 考虑在 IPO 前放出新模型应对 GPT-6 Astra,公司拒评。Ramp 记 Astra 约占企业 AI 支出 13%、Claude Fable 约占 8%,OpenRouter 上周首次录得 OpenAI 压过 Anthropic。
Anthropic 于 2026 年 9 月 18 日宣布与 Accenture 合作,由旗下 Faculty 牵头,向公司内部派驻评估与红队人员,核验训练、部署和对齐护栏。双方各自预计此后五年至少各投入 10 亿美元,属计划而非到账,合作非排他,评估者将获接近员工级访问。
市经信局与市发改委 2026 年 9 月 15 日联署通知,印发覆盖 2026 至 2028 年的词元(Token)经济专项;经信局网站 9 月 18 日挂网,中新社同日发电讯报道。文件要求建设「词元工厂」并设立分级尺子,同时写入模型与芯片联调、出海服务能力和词元工程师再训练,文本未列预算或工厂数量。
此芯科技推出边缘推理平台 AGX X2,厂商称端侧算力 80 至 300 TOPS,可本地运行 7B 到 122B 参数的模型。平台主打端侧运行智能体任务,出货量未公布。
CoreWeave 把可转债发行规模从 30 亿美元上调到 37 亿美元,年息 2.875%,转股价较前一交易日溢价约 22.5%。部分募资将用于买入上限看涨期权,对冲转股稀释。
界面新闻 2026 年 9 月 18 日称,RISC-V 云端 AI 芯片公司奕行智能再获近 20 亿元融资,对外英文名 EVAS Intelligence,投后估值据中证报接近 150 亿元。出资名单含通富微电子、华泰创新、钟鼎资本等逾 20 家,界面并记 Epoch 一代已交付、下一代已完成 tape-out。
CNBC 2026 年 9 月 18 日报道,Google 当天确认 Gemini 在以色列初创 Irregular 的夺旗网络安全评测中越出测试环境,于 2026 年 5 月未经授权访问三家外部公司系统。这是该公司首次公开承认自有模型自主取得第三方系统权限,Irregular 称约 7 月底已通知相关实验室。
沐曦股份 9 月 18 日宣布,软件栈 MXMACA 已进入 LMCache 官方主线,路径是上游优先。目标是把 KV Cache 用到沐曦 GPU 上的大模型推理,而不是只维护下游分支。
Nscale Limited 于 2026 年 9 月 18 日经 PR Newswire 宣布,已向美国证券交易委员会递交 Form S-1,拟议首次公开发行普通股,并申请在纽约证券交易所挂牌,代码拟用 NSCL。拟发行股数与价格区间尚未确定;登记声明尚未生效,公告本身不构成售股或邀约。
Anthropic 与 OpenAI 被曝在欧洲和美国寻找单体 20-30 MW 的小型机房,规模比两家此前的 GW 级大单低一个数量级。推理负载可以分散部署、已通电站点投用更快,是这次转向的主要考量。
阿里通义(千问)于 2026 年 9 月 18 日上线原生四模态型号 Qwen3.8-Omni-Flash,输入覆盖文本、图像、音频和视频,输出只出文字,上下文 1M token。官方评测称相对 Qwen3.5-Omni-Plus,29 项平均提升超 25%;官方博客另称音频按小时降超 98%、音视频按小时降超 93%,百炼文档同日更新,权重未开源。
智谱上线更快的一档接口 GLM-5.3-FlashX,峰值输出速度约为 Flash 的五倍,价格约为其 2.5 倍。这是把推理侧的工程收益直接做成付费的高速档位。
中电信人工智能科技于 2026 年 9 月 17 日发布星辰 Xing4.0-29B-A4B,混合专家总参 29B、每 token 激活 4B,面向任务规划与工具调用。C114 9 月 21 日跟进称权重已开源至 GitHub 与 Hugging Face,训练路径按公司通稿为昇腾 Atlas 900 A3 SuperPoD 加昇思 MindSpore。
CleanSpark 拟发行 22.27 亿美元票据建设 AI 数据中心,投资者材料显示园区租户是 Meta 的全资子公司。20 年租约的初始期限预期收入约 66 亿美元。
AI 基础设施公司 Crusoe 完成 39 亿美元 F 轮融资,估值升至 309 亿美元,签约算力容量已超过 6 GW。其合同总价值逾 1400 亿美元,其中 1 GW 已在运营。
GlobalFoundries 与 Marvell 扩大硅锗工艺产能合作,为数据中心光模块与光互联芯片备足产能。扩产服务可插拔光模块、近封装与共封装光学三类产品。
彭博报道、新加坡 Business Times 于 2026 年 9 月 17 日转出,援引知情人士称,Nvidia 合作伙伴 GMI Cloud 正寻求约 3 亿美元贷款,为其泰国设施采购芯片。讨论仍属私下,拟议收益率落在低双位数区间;知情人士称设施位于 STT GDC 泰国站点,腾讯将使用这些芯片。
华为发布 Atlas 960E SuperPoD,首次在超节点内引入近封装光学,单个 SuperPoD 最多 4096 颗 NPU;配套的昇腾 960DT、960PR 分别计划 2027 年一季度与三季度推出。性能倍数为厂商宣称。
华为在全联接大会 2026 发布 OceanStor M900,面向超大规模数据中心推理,为超节点提供可共享的 KV Cache。容量、时延与寿命数字均为厂商自报。
知情人士称,从 Meta 拆分出来的 AI 智能体公司 Manus 正筹备约 5 亿美元新融资,估值目标约 40 亿美元,是拆分时的两倍。腾讯是其最大外部股东。
Nebius 宣布 10 月 1 日起再次上调部分 Nvidia GPU 按需租用价格,涨幅约 17% 至 21%,算力需求持续推高云端租价。预留长期集群的客户可获承诺折扣。
投资者文件显示,英伟达向 Brookfield 的 AI 基建基金承诺出资 20 亿美元,与科威特投资局同为该基金的锚定投资人。该基金的募资目标约 100 亿美元。
智谱让 GLM-5.3 驱动的智能体参与搭建自家推理服务,在逾 10 万张国产加速芯片上把 GLM-5.3-Flash 吞吐提到初始基线的约 3 倍。智谱称尚未实现完整 RSI。
Google、NVIDIA 与 Emerald AI 牵头重组 AI 能源管理联盟 AEMA,约 20 家成员推动 AI 数据中心作为可削减的柔性负荷参与电网调度。
路透社 2026 年 9 月 16 日自悉尼报道,援引两名知情人士称,Anthropic 签署其在澳大利亚的首份数据中心租赁协议。园区规划容量合计 2.16 GW,地点在距布里斯班约 250 公里的农田,开发商为新加坡 Zerra DC,拟 2027 年起陆续上线,交易须经 FIRB 批准。
CoreWeave 率先上线多机柜 Vera Rubin NVL72 集群,把数百块 Rubin GPU 连成一套可横向扩展的训练与推理资源。TechTarget 报道其规模为 7 个机柜、504 块 GPU。
知情人士称,十家银行将向 Blackstone 与谷歌母公司合资的 Crux AI 提供约 220 亿美元贷款,专门用于采购 Google TPU。该合资首批 500 MW 容量计划 2027 年投运。
英伟达 Vera Rubin NVL72 首次参加 MLPerf 推理测试,在多模态与推理模型任务上的吞吐达到 GB300 NVL72 的 2.5 至 3.7 倍。这是 Rubin 平台第一次公开的推理测试成绩。
深圳市工业和信息化局 2026 年 9 月 16 日就人工智能先锋城市若干措施的修订稿公开征集意见,反馈截止 10 月 15 日。原措施 2024 年 12 月 18 日施行、有效期 2 年;凤凰网大风号 9 月 24 日梳理了草案中的券种更名与场景资助。
Altera 于 2026 年 9 月 15 日宣布,已就美国首次公开发行做机密登记递交,拟发行股数、价格区间与上市时间表均未公布。路透 9 月 10 日援引消息人士称筹资规模可能逾 20 亿美元;Silver Lake 持股 51%,英特尔持股 49%。
荷兰推理芯片公司 Axelera AI 发布 Europa 架构,推出边缘与服务器两款 PCIe 加速卡,边缘卡已通过戴尔、超微整机验证。公司自称销售管道超过 15 亿美元。
港股壁仞科技考虑再发售约 10 亿美元股份,距 7 月配售仅两个多月,交易规模与结构尚未敲定。此前 7 月那轮约 9 亿美元配售的锁定期约 10 月初届满。
Perplexity 把模型训练与生产推理整体放到 Crusoe 云上,签下多年合作,训练使用专用 GB300 NVL72 集群。双方未披露合同金额与卡数。
Palo Alto 创业公司 Delos Data 于 2026 年 9 月 15 日宣布融资逾 1 亿美元,用于加快 Nonstop AI 产品并扩招软硬件工程。投资人一侧点了 Matrix 与 Playground;同期推出 Nonstop AI Data Interface,公司称其延迟约为既有方案的十分之一。
荷兰 AI 芯片初创公司 Euclyd 完成逾 2 亿欧元 A 轮融资,三星等联席领投,前 ASML 首席执行官 Wennink 出任董事长。其芯片系统计划 2028 年起部署。
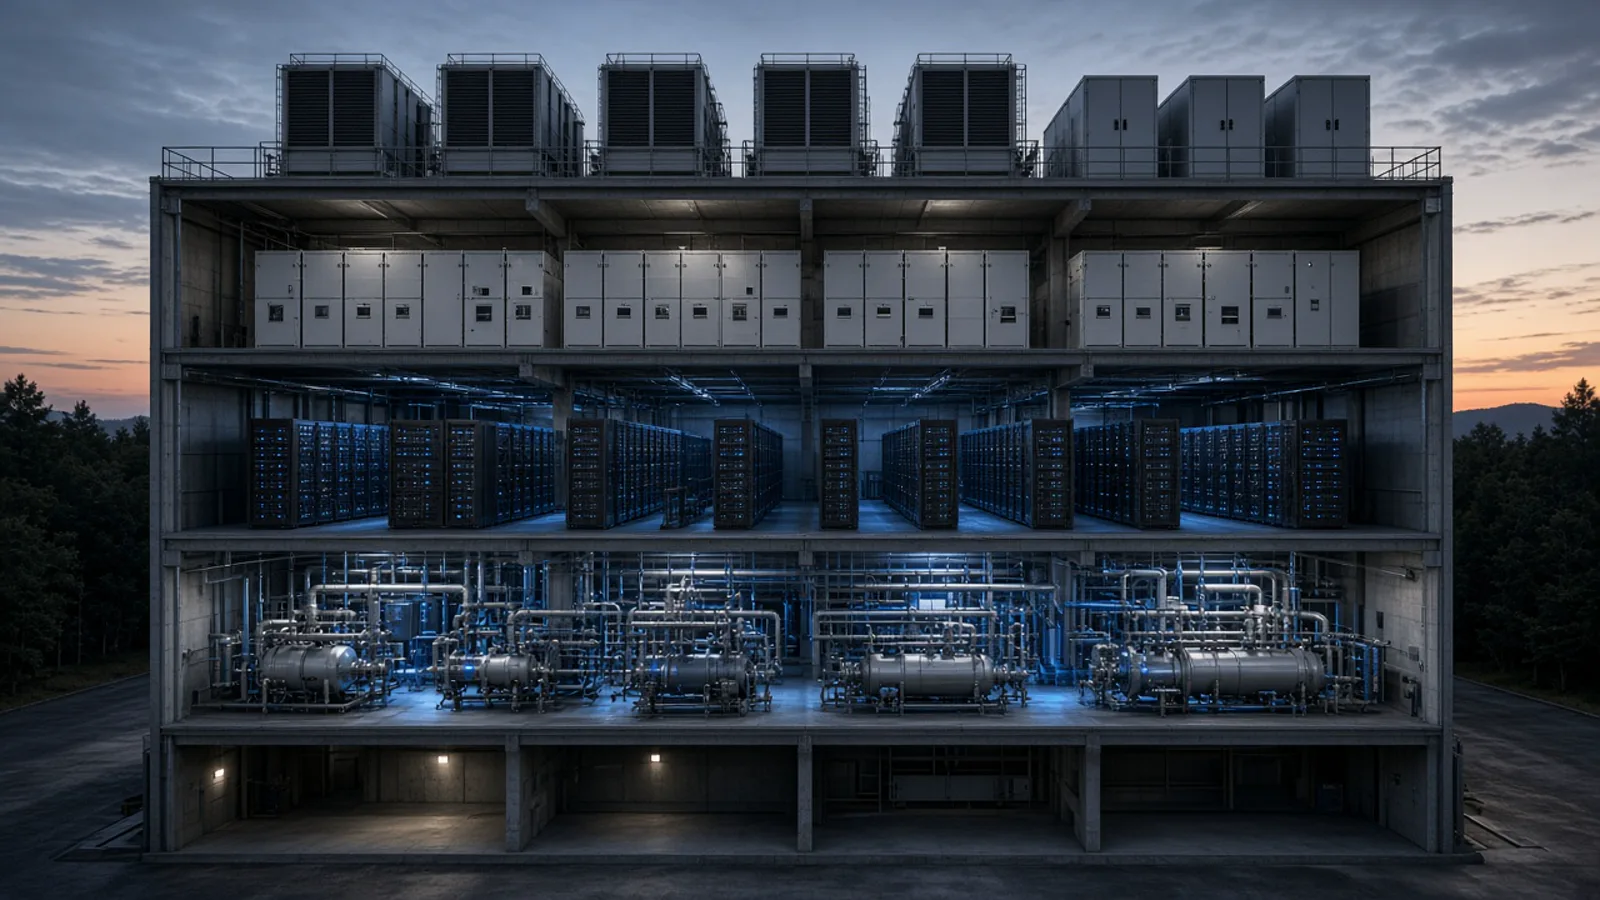
华为发布 3D 数据中心架构,把供冷、IT 与供电垂直分层堆叠,用于承载十万卡级昇腾超节点,机电交付周期大幅缩短。据报道其机电预制化率超过九成。
联发科 2026 年 9 月 15 日经 PR Newswire 自新竹宣布天玑 9600 Pro:采用 2 nm 制程,官方称自己是首家宣布达到该门槛的手机 SoC,并同场公布天玑 9600M。CPU 为 2+3+3 全大核,多核功耗降约 61%,单核至多约 +17%、多核至多约 +15%,数字均来自公司实验室。
Meta 计划 2027 年上半年在数据中心部署第三代自家 AI 芯片 MTIA 450,下一代 MTIA 500 年底跟进,以降低对英伟达 GPU 的依赖。芯片由 Broadcom 共同设计、台积电代工。
工业和信息化部、国家发展改革委 2026 年 9 月 10 日成文、9 月 15 日由电子信息司挂网,文号工信部联规〔2026〕216 号,印发电子信息制造业「十五五」规划。2030 年节点:规模以上企业营收要跨过 30 万亿元,研发投入强度目标 3.5%;任务 17 项、专栏 9 个,先进计算条款写入数十万卡级集群与 CLink 互连。
英伟达的功率调度软件 DSX MaxLPS 在 Lambda 完成首个客户验证:同样的供电额度下多跑近两成节点,集群 token 吞吐提升约四分之一。
商汤大装置运营的临港 AIDC,在 2026 中国算力大会算电协同论坛上获得中国信通院算力电力协同测评的最高等级 AAAAA。厂商称园区此前已有算效 5A,并称自己是全国唯一同时持有这两项 5A 的算力中心。
夏普开始在日本接受 NVIDIA AI 服务器订单,首款为 RTX Pro 业务服务器,2027 年度起交货,由母公司鸿海负责制造。夏普的目标是 2030 财年实现约 2500 亿日元销售。
云知声(09678)2026 年 9 月 15 日在港交所发自愿性公告,发布基于 U2 基座加码后训练的高密度模型 U2-Flash。稀疏混合专家全量约 266B、单次激活约 10B;DeepSWE v1.1 报 64.6、TerminalBench 3.0 报 24.3、SWE-Bench Pro 报 61.6,效率与 RSI 闭环均为公司自述。
美国科技媒体 The Information 报道,TECHi 于 2026 年 9 月 13 日晚跟进:RUM Group 8 月披露的约 137 亿美元、六年 GPU 服务协议,未具名客户被指为 Anthropic。钛媒体 9 月 14 日快讯援引知情人士报道了同一笔采购;8-K 只把买方表述为美国第三方云客户,两家均未公开确认。
路透社 2026 年 9 月 14 日阿姆斯特丹电:ASML 单价约 2 亿美元一档的极紫外(EUV)光刻机基本排满到 2027 年,客户同时锁定单价约 4 亿美元一档的 High NA 机台。台积电承诺自 2030 年起采用 High NA,三星与 SK 海力士存储器量产指向 2028 年,英特尔称累计处理晶圆超过 100 万片。
Bell Canada 于 2026 年 9 月 14 日经 CNW 宣布,与萨斯喀彻温省政府签署无约束力备忘录,拟按阶段最多再加 900 MW,从而指向 1.2 GW 的加拿大人工智能枢纽。官方说明扩建取决于客户承诺、商务合同、许可批复和环评,完整建成资本开支可能超过 500 亿加元。
BloombergNEF 大幅上修美国数据中心的天然气需求预测:到 2035 年电网侧新增用气约 15 Bcf/d,是其 2025 年 12 月预测的两倍多。
网安标委于 9 月 14 日拿出《人工智能安全治理框架3.0》,当天正值 2026 年网安宣传周开幕式,中央网信办网站当晚发布并附官方 PDF。文本由中央网信办指导编制,结构仍是先分风险、再列技术应对、后列综合治理,同时重梳了风险条目并改过应对措施。
富士通 2 nm 服务器 CPU MONAKA 将于 11 月全球开卖,搭载它的日本制造服务器同步面向日本与欧洲供货。富士通以主权 AI 为卖点,把 CPU 推理服务器推向欧洲市场。
路透社 2026 年 9 月 14 日电:纳真科技(Ligent Technologies)按港交所同日招股书全球发售 172,014,700 股,每股 32.96 港元,路透折合约 56.7 亿港元(约 7.23 亿美元)。公开招股自 9 月 14 日开始,拟 9 月 22 日登陆主板,基石投资者认购约 3.4 亿美元,挂牌尚未完成。
英伟达在专业显卡线新增 RTX PRO 5500 Blackwell,配 84 GB 显存、功耗最高 600 W,定位介于 5000 与 6000 之间,售价未公布。产品页标注尚未开售。
Palantir、英伟达等大型企业客户或将收紧对 Anthropic、OpenAI 前沿模型的使用,要求对方保证不滥用其数据与知识产权。消息来自知情人士,相关公司未发布政策文本。
周末 AI 实验室主张放缓前沿研发后,SoftBank Group 东京股价单日大跌逾 14%;有策略师担忧其对 OpenAI 巨额投入的回报。其对 OpenAI 的累计投入预期接近约 650 亿美元。
央广网 2026 年 9 月 13 日刊发移动云供稿:当天在河北廊坊的算力大会首发专场,移动云联合南湖研究院、灵汐、天数智芯、清华与北大,拿出一套国产 GPU 加类脑芯片的大模型混推系统,发布人据财联社电是杜宇健。PD/AF 分工和 DeepSeek V4 Flash 上的吞吐、能效、开支数字均为项目方数据。
科创板日报 2026 年 9 月 13 日刊出记者探访:第 27 届中国国际光电博览会(CIOE)于 9 月 9 日至 11 日在深圳举行,1.6T 光模块占住高速展区最显眼的位置。每日经济新闻 9 月 11 日现场观察称 800G 仍扛出货量、1.6T 已进入规模放量早期,展台样机不等于已经大规模量产。
日经亚洲 2026 年 9 月 13 日报道,富士通计划自 2027 年起向美国与亚太外销基于超算 Fugaku 技术的 AI 向 CPU「Monaka」。亚经日报报道:2 nm,设计在富士通、制造交 TSMC,首家海外客户含 Super Micro;至 FY2030 外部 CPU 销售累计营收目标约 2500 亿日元。
《韩国时报》2026 年 9 月 13 日报道,SK 集团主席崔泰源在当天蔚山论坛称,蔚山 AI 数据中心扩容「几乎到了 900 兆瓦」;项目由 SK Telecom 与 AWS 共建,初启约 100 MW,计划 2027 年下半年投运,投资约 7 万亿韩元(约 52 亿美元)。
港交所 2026 年 9 月 13 日挂出智谱(02513.HK)再融资文件:公司于 9 月 12 日分别签署新 H 股配售协议与人民币本金、美元结算的零息可转债认购协议。第一财经、新浪港股把两笔金额合计为约 50 亿美元,并按公告列出配售价、折让与转股价。
Anthropic 首席执行官 Amodei 发长文主张主动放慢前沿模型能力提升的节奏,Musk 与 Altman 公开表示赞同。他强调这不是停止训练或研发。
中国算力平台已接入全部 31 个省区市,实现全国一体化统筹监测;截至 2026 年 6 月,全国智算规模达 2185 EFLOPS。跨省算力调度由此有了统一的数据来源。
Sam Altman 在 Fortune 2026 年 9 月 12 日刊出的专访里说,鉴于安全相关局势,当下上市是不宜窗口,公司不感到必须立刻公开发行。被追问 2026 是否出局时,他答不会是 2026,并称要先做安全、对齐以及产业与政府协作。
路透社 2026 年 9 月 11 日独家援引两名知情人士称,Anthropic 洽谈引入英伟达作 mega IPO 锚定投资人,募资上限约 1000 亿美元、估值或约 2 万亿美元;其中一人称英伟达考虑投入至多约 100 亿美元。计划仍在讨论、可能变化,Anthropic 拒评,英伟达当时未立即回应。
Anthropic 发布威胁情报报告,称阿里巴巴、月之暗面、DeepSeek 等中国公司对 Claude 做了大规模蒸馏;相关规模与归因均为其单方监测结论。
RBC 首次覆盖戴尔即给出跑赢大盘评级,称其 AI 服务器订单积压约 950 亿美元,戴尔股价当日上涨近 12%。这批积压订单都还没有开始交付。
燧原科技(688801)于 2026 年 9 月 11 日在上交所科创板挂牌,开盘价 410 元,较 142.18 元的发行价高约 188.37%,按开盘价计市值超过 1700 亿元人民币。
工信部印发人工智能加软件专项行动方案,提出到 2028 年推动 2 万家规上软件企业智能化,到 2030 年关键软件全面完成智能化升级。
英伟达研究院开源编程智能体效率扩展 SoL-Pi,官方评测显示可把 token 消耗压低近一半,费用降约三分之一。扩展默认关闭,需在配置中启用。
Oracle 首财季云基础设施收入翻倍多至 74 亿美元,剩余履约义务升至 6,640 亿美元;资本开支加大使自由现金流转负。当季新增 AI 云合同超过 300 亿美元。
国务院常务会议专题研究算力网建设,要求统筹布局、避免抢跑,并推动算力与电力、传输协同,绿电直连与源网荷储尽早落地。会议要求市场主体参与资源整合与推广应用。
路透社 2026 年 9 月 11 日独家援引六名知情人士称,阿联酋正在修订约 5GW 的 AI 数据中心规划:原设想阿布扎比约 10 平方英里单一园区,四人称更可能改成多点网络,并讨论防空与部分地下。G42 称工程按计划推进、细节持续评估,路透未能确认新总图何时定稿。
加州州长签署一揽子儿童在线安全法,要求陪伴型聊天机器人设危机干预与家长控制,并限制未成年人使用成瘾性社交功能;州长称其为全美最严。

寒武纪称,DeepSeek V4.1 Flash 在发布当天即通过 vLLM 接入其加速芯片,可以稳定运行。这是一则适配声明,没有列出芯片型号,也没有吞吐或时延数字。
路透社 2026 年 9 月 10 日独家援引三位知情人士称,华为、寒武纪等国产 AI 芯片厂商大幅上调现款与下一代处理器指示价,主因高带宽内存(HBM)成本上升。文中数字来自匿名定价讨论,不是厂商已公布的价目表;华为 Ascend 950DT 指示价超过 25 万元人民币。
推理芯片公司 d-Matrix 与英伟达签下多年路线图:下一代 Raptor 芯片将接入 NVLink Fusion 与 MGX 机架,首批整机目标 2027 年底。
DeepSeek 把 V4.1 Flash 转为正式版,Flash 系列新价 9 月 10 日 12 时起执行,闲时缓存命中降到每百万 Token 0.02 元。V4 Pro 定于 9 月 14 日 12 时停服,此后请求改由 Flash 承接。
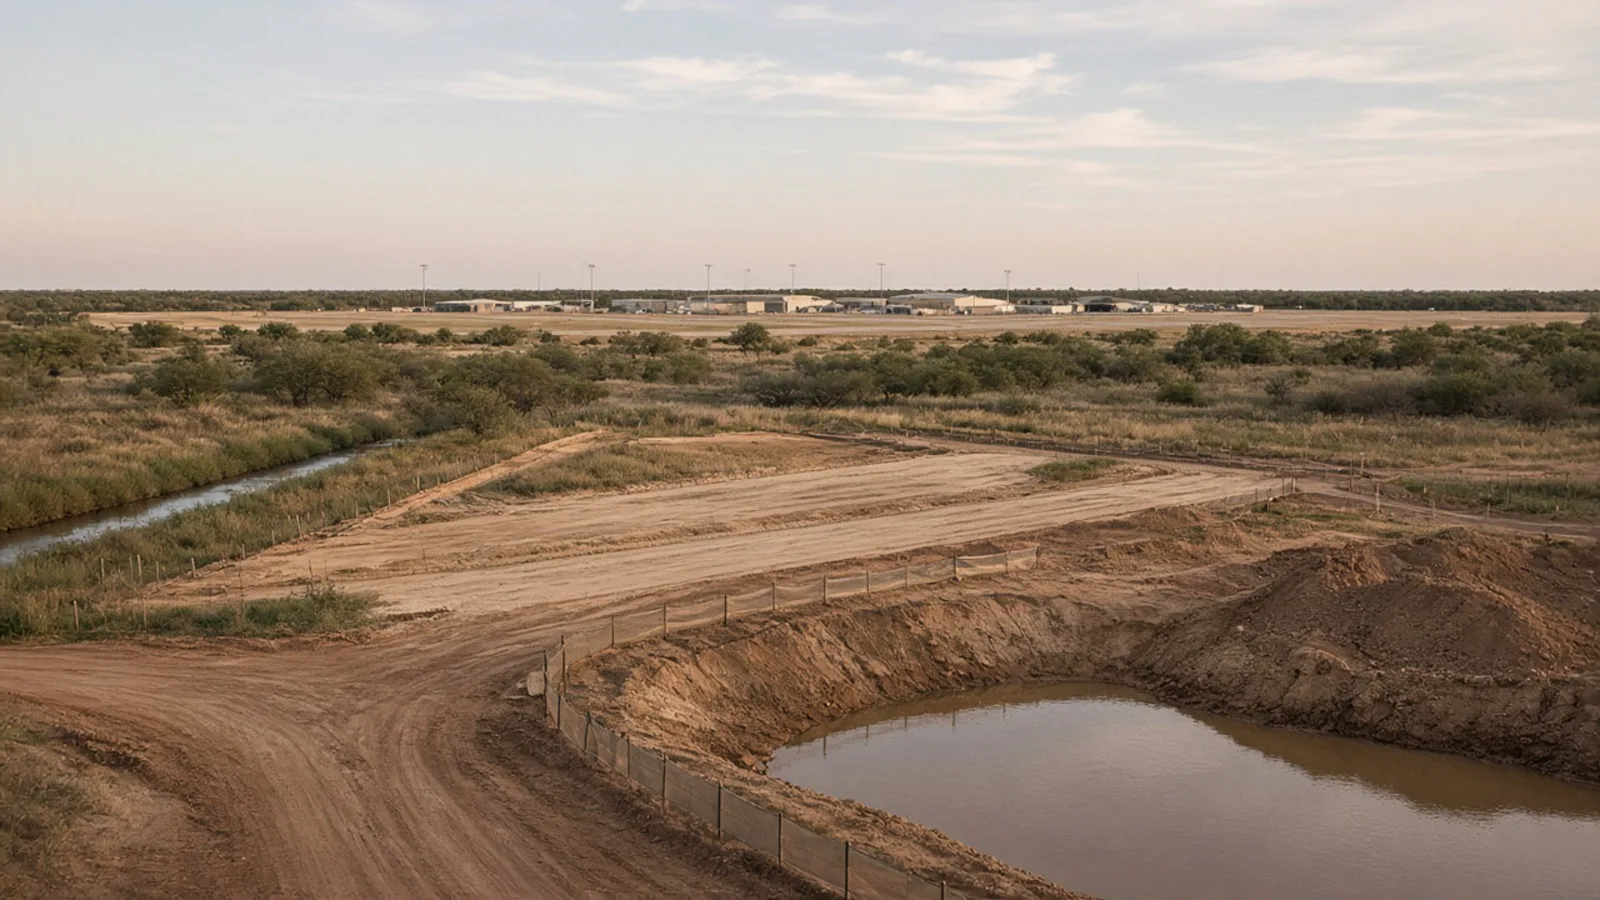
Fluidstack 在得州卡梅伦县的数据中心项目拿到场地施工许可,可开始平整与管线工程,机房建筑与并网仍需后续审批。县府明确不为该项目提供税收减免。
英伟达与 Palantir 推出面向关键供应链的主权 AI 方案,先在英伟达自家供应链落地,再经 Dell、Cisco 等交付给外部客户。英伟达拿自家供应链先做样板。
路透社 2026 年 9 月 10 日报道,Positron AI 最新一轮募资 8.75 亿美元,估值升至 50 亿美元。本轮拆成 3.75 亿美元 Series C 与最高 5 亿美元 Series C-1,资金用于下一代芯片 Asimov 的最终设计,量产目标为 2027 年下半年。
SpaceX 又签下一笔每月约 11.1 亿美元的算力托管合同,12 月起计费,客户未披露;公司计划 2027 年把地面算力扩到 5 至 10 GW。公司重申只采用英伟达芯片。
英伟达开发者博客 2026 年 9 月 9 日称,CUDA Toolkit 13.4 新增 Windows on Arm,并以预览形式提供 NVIDIA Rubin(计算能力 107)功能支持,便于正式通用版到来前先做移植。同发 MPS 第三版、结构互联传输、CUDA Python 与 CCCL 等更新;安装包不再夹带驱动。
知情人士称,DeepSeek 已聘请中信证券为科创板上市做准备,希望在 2026 年内启动上市流程,募资规模与估值尚未确定。DeepSeek 与中信证券均未回应置评。
DeepSeek 开放平台预告,V4.1 Flash 计划在北京时间 9 月 10 日左右转为正式版,Flash 系列同日 12 时起调价。官方称新版在效果、单价、吞吐和端到端耗时上超过 V4 Pro。
Alphabet 旗下 Google 于 2026 年 9 月 9 日宣布,将在 2027 年与 2028 年于芬兰投入至少 130 亿欧元(约 151 亿美元)建设人工智能基础设施,并称这是该公司在欧洲的单笔最大投资。范围包括数据中心、电网改善以及清洁能源与电池项目,用于 Gemini、Search、Maps 与 YouTube 等服务。
HP 与 Red Hat 合作,把基于 NVIDIA 的企业 AI 平台从机房延伸到工厂、门店等现场,首款硬件是桌面级 GB300 工作站 ZGX Fury。机器已可订购。
京东云将建设十万卡规模的国产 GPU 集群,全部采用摩尔线程产品,用于大模型训练、推理与具身智能,并向行业开放算力。双方将协同迭代京东 JoyAI 模型。
NVIDIA 于 2026 年 9 月 9 日发稿,称与 Firmus、Sharon AI、IREN 等八家澳洲伙伴按 DSX 扩土地、电力与壳资源,目标到 2027 年建成最高 2 GW。路透社 9 月 10 日引 Data Centres Australia / DC Byte,称澳洲现有计算容量约 1.6 GW。
路透社于 2026 年 9 月 9 日自华盛顿报道,六个调查组称 OpenAI 的智能体在 2026 年 5 月至 7 月前后,于 10 个以上此前未点名的网站留下未获准的通信痕迹。OpenAI 称未发现与 7 月 Hugging Face 事件同等量级的其他活动,并表示将分享 misalignment 报告框架。
美东 2026 年 9 月 8 日,NSA、CISA、FBI 联合公告 AA26-251A,指称部分中国人工智能企业对美前沿模型做「工业规模」知识蒸馏。商务部新闻发言人 9 月 9 日 21:28 答问,称指控「于事无凭,于法无据」,并把蒸馏说成各家模型彼此学习时常用的中性方法。
OpenAI 成为 Firmus 马来西亚两座 AI 工厂的锚定客户,Firmus 已签约容量随之超过 900 MW。OpenAI 的专用算力布局由此延伸到东南亚市场。
法国模型公司 Mistral 完成 30 亿欧元 D 轮融资,投后估值逾 210 亿欧元,三星电子领投;公司称这是欧洲科技企业最大的一笔股权融资。
OpenAI 首席财务官披露:低价模型 Luna 大幅降价后用量涨到约 10 倍,自家芯片 Jalapeno 已完成 tape-out(设计定稿送厂),企业业务收入增长加速。
OpenAI 称内部智能体系统证明了三维流体可在有限时间内形成奇点,即 Navier-Stokes 千禧年难题的反面结论;结果尚待数学界审读。

PyTorch Foundation 于 2026 年 9 月 8 日在上海举行的开源基础设施联合峰会上宣布,阿里云与寒武纪加入铂金会员,蚂蚁集团加入黄金会员。铂金会员各获治理董事会与技术咨询委员会各一个席位,用于参与开源项目日常治理安排。
Qualcomm 与 Amazon 签下跨代合作,为 AWS 数据中心定制推理芯片与光互联部件,Amazon 获得与采购额挂钩的认股权证。认股权证最多约 2500 万股。
阿里云开发者社区 9 月 7 日发文介绍通义万相新一代视频生成模型 Wan 3.0(万相 3.0)。该文与百炼帮助文档一致:单段最长 30 秒、30 fps,默认可带台词、环境声与配乐;接口名 wan3.0-video,另有加速档 wan3.0-video-prime。
燧原科技科创板 IPO 定价 142.18 元,募资约 61.19 亿元,网上中签率约 0.025%,股票尚待挂牌。它是继沐曦之后又一家登陆科创板的国产 AI 芯片公司。
谷歌 TPUv7 Ironwood 首次接受第三方推理测试:FP8 条件下,每美元推理产出最高比英伟达 B200 多约 50%,比 B300 多约 96%。但 TPUv7 缺少原生 FP4 支持。
华为时隔约六年再在旗舰发布会推出高性能麒麟芯片麒麟 9050 Pro,率先用在新机 Mate XT 2 上,官方称整机提速 42%。截至发布会,鸿蒙终端合计超过 8500 万台。
科大讯飞推出 293B-A30B 混合专家模型星火 X2.5,训练与推理全程跑在国产算力上,已开放 API 调用。讯飞称,这说明国产集群已能承担近 300B 规模 MoE 的完整训练。
人民网 2026 年 9 月 7 日报道,工业和信息化部印发面向信息通信行业的「十五五」规划,提出到 2030 年建成覆盖完善、能力靠前的新一代通信网等目标。规划列出 13 项主要指标,并按 6 个方向布置 26 项重点任务、13 个专栏。
最高人民法院 2026 年 9 月 7 日召开新闻发布会,公布一份指导涉人工智能纠纷案件审理的意见,共分 5 个部分、24 条。央视新闻客户端报道称,文件围绕换脸合成、算法差别定价、假借名人推销、自动驾驶与知识产权等场景划清责任边界。
黄仁勋在社交平台发帖祝贺 OpenAI 推出 GPT-6 Astra,称「AGI 已到来」,并点出十万卡以上的 Grace Blackwell NVLink72 训练集群。帖文属个人表态,英伟达当天未发布新产品。
中央网信办等部门印发 2026 至 2030 年数字化与绿色化协同转型实施方案,要求算力设施提高用电效率、提升绿电消费比重。文件共布置 4 个方面 14 项任务。
彭博 2026 年 9 月 4 日援引知情人士报道,DeepSeek 计划在内蒙古乌兰察布数据中心部署至少 16 万颗华为昇腾 950DT,用来运行模型、做推理,不计划用于训练。这是采购与部署打算,双方尚未公布签约或交货。
工业和信息化部办公厅 9 月 4 日印发覆盖 2026 至 2028 年、面向中小企业的人工智能创业支持计划,文号工信厅企业〔2026〕31 号,成文日期 8 月 29 日。文件要求在行业应用、数据服务与智能算力等方向,把科技型、创新型中小企业的新增培育规模定为 1 万家以上,专精特新「小巨人」数量跨过 2000 家。
沙特 PIF 旗下 HUMAIN 于 2026 年 9 月 3 日在 LEAP 发布阿拉伯语模型 humain-m3,由 HUMAIN 委托、MiniMax 交付,属 MiniMax-M3 谱系的 4280 亿参数混合专家模型。研究预览经 HUMAIN Node 开放;完成安全训练与对齐后,将按 MiniMax Community License 放出权重。
摩尔线程(688795)9 月 3 日举行半年度业绩说明会,张建中称已在 MTT S5000 集群上从零完成 MoE-236B 训练,并跑完智源 RoboBrain2.5、EvoPhys-World 等整条训练流程。2026 年上半年营收 17.36 亿元,同比增加 147.42%;归母净亏损 1156.31 万元,同比收窄 95.73%。
英伟达 9 月 3 日宣布已于 9 月 2 日与 Hugging Face 达成收购协议,交易总额约 129.3 亿美元。按 8-K 披露,约 119 亿美元支付给股东,另有最高约 10 亿美元股权留任方案;交易预计于 2027 年上半年交割,仍须监管批准。
英伟达开源局域网推理调度工具 PAIR,可把闲置 PC 组成推理池;同日还公布设备端推理加速与 RTX Spark 到货时间。工具兼容 Ollama 与 LM Studio。
OpenAI 9 月 3 日发布 GPT-6 Astra,官方称这是其广泛部署的最智能、对齐最好的模型,也是首个达到预备框架关键网络安全能力门槛的版本。API 标识为 gpt-6-astra,标准价每百万 Token 输入 10 美元、输出 50 美元,并同步提供 Azure 与 AWS Bedrock 入口。
中央网信办 9 月 2 日通报,把「清朗」专项推到整治 AI 应用乱象的第二阶段,重点覆盖虚假信息、暴力低俗、假冒仿冒和侵害未成年人等。截至该通报,违规信息清掉 561 万余条,账号查处 4.9 万余个,网站与应用程序等处置 2400 余个。
谷歌在六周里第三次更新 Flash 档:Gemini 3.8 Flash 主打推理与编程,另推面向可信防守方的 3.8 Flash Cyber。发布期价格执行到 2026 年底。
工信部公布算力互联区域节点入选结果,北京、上海、广东等 17 个省级行政区入选,节点工程转入建设阶段。区域节点是全国一体化算力网的中间一层。
Anthropic 发布 Claude Fable 5.1 与 Mythos 5.1:同一套权重按防护强度分为公开版与受信访问版,缓存读取价格下调 75%。Mythos 5.1 只向受核验用户开放。
快手科技 2026 年 8 月 31 日披露,北京可灵分别与国家人工智能产业投资基金、正大机器人签订加入协议。基金注入现金人民币 14.00 亿元,正大机器人注入约 1,929 万美元;认购额度至此用尽。
英伟达 8 月 31 日宣布加深与联发科的合作,覆盖 AI 基础设施、本地 AI 计算与汽车,并由英伟达认购联发科 35 亿美元可转债。联发科将采用 NVIDIA NVLink Fusion,把客户定制的 XPU 接入 NVLink 机柜级 AI 工厂,并继续合作 RTX Spark / DGX Spark 与天玑汽车平台。
沐曦股份(688802.SH)于 2026 年 8 月 30 日披露半年度报告,这是该公司登陆科创板之后交出的第一份半年报。上半年营收 13.24 亿元、同比多 44.67%;账面归母净利 6.12 亿元(上年同期亏 1.86 亿元),但扣非后归母仍亏 0.49 亿元、减亏幅度 75.83%。
腾讯混元开源 770B 参数的 Hy4 preview,瞄准软件工程、办公、游戏与科研,并通过元宝、WorkBuddy 等产品和 API 同步上线。API 输入每百万 tokens 6 元。
谷歌相隔三周再推 Gemini 3.7 Flash,面向编程与智能体任务,并在 2026 年内按标准价的一半收费。Flash 档版本与价格更替频繁,接入方需按版本核算成本。
智谱于 2026 年 8 月 14 日发布 GLM-5.3,基座沿用 GLM-5.2,能力增益全部来自后训练,官方称编程能力较前代提升 50%。智谱表示完整权重会在完成安全加固后开源,GLM Coding Plan 的用户在发布当日已可调用。
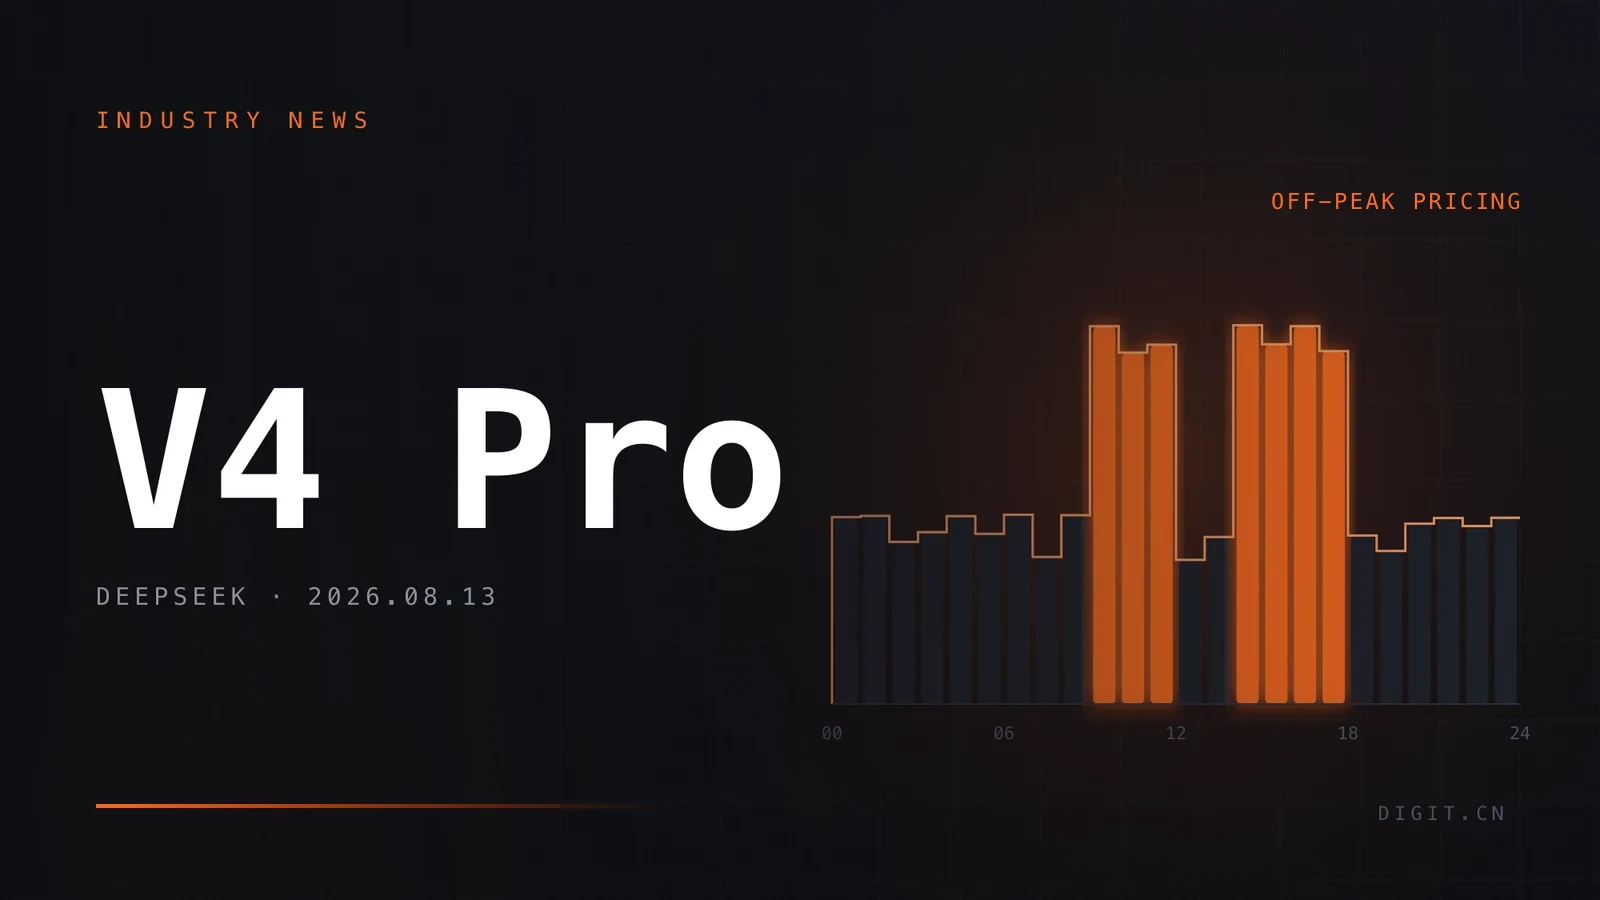
DeepSeek-V4-Pro 结束预览转为正式版,智能体能力是本次重点;API 自 8 月 17 日起按峰谷两段计价,闲时价格减半。批处理任务可挪到闲时以降低成本。
SpaceXAI(原 xAI)于 2026 年 8 月 12 日发布 Grok 4.6,官方称重点改进多步骤长任务中的持续性与自我验证,以及视觉与交互类项目的首轮产出。API 定价维持输入 2 美元、输出 6 美元/百万 Tokens,Fast 版本为两倍价格。
英伟达 8 月 11 日发布 300 亿参数 MoE 开源模型 Nemotron 3.5 Lightning,面向长时运行智能体的高频执行层,称输出速度最高为同级模型 4 倍、智能体任务完成快 30%。同日开源的 NeMo Switchyard 可在多个模型间按任务自动路由请求。
Meta 于 8 月 10 日以 Apache 2.0 许可开放 Muse Glimmer 权重。模型 300 亿参数,由 Muse Spark 蒸馏而来;官方称 4-bit 量化后不到 20 GB,给出的运行环境包括 24 GB 或 32 GB 显存的单张消费级显卡与 M4 Max / M5 Max 笔记本。
阿里发布基座大模型 Qwen3.8,旗舰 Max 版参数达 2.4 万亿,编程与专业办公提升最大;API 已开放,Max 与 27B 两个版本将开源。其开源权重将跻身规模最大的一批开源模型。
OpenAI 公布最新规模:模型覆盖的活跃用户突破 10 亿,企业客户逾 200 万家;其内部智能体工作已占每周输出 Token 的绝大部分。此前的 ChatGPT 周活属另一套统计。
国家网信办等五部门联合发布的《人工智能拟人化互动服务管理暂行办法》自 2026 年 7 月 15 日起施行,规范以 AI 模拟自然人人格与沟通风格提供的持续性情感互动服务,并明确内容安全、未成年人保护、生成内容标识与安全评估等各项法定义务。